


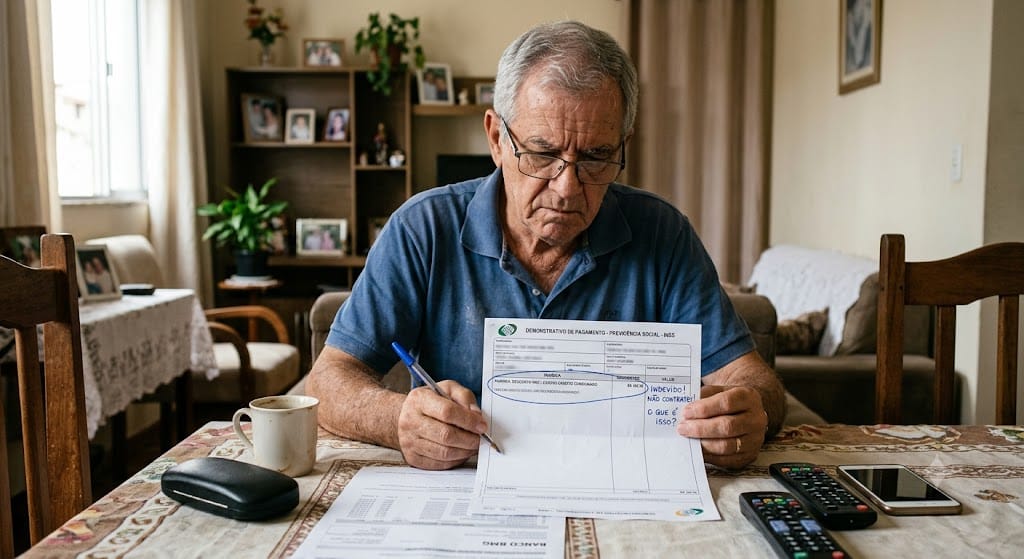
Você olhou seu contracheque ou o extrato do seu benefício do INSS e encontrou um desconto de cartão de crédito que não reconhece? Ou pior: paga todo mês há anos e a dívida simplesmente não diminui?
Se a resposta for sim, você não está sozinho. O desconto indevido no cartão de crédito consignado é hoje um dos problemas bancários que mais levam servidores públicos, aposentados e pensionistas à Justiça — especialmente quem contratou cartões como o Credcesta, emitido pelo Banco Master, e encontra no contracheque uma rubrica misteriosa chamada PKL One Participações.
Neste artigo, você vai entender por que esses descontos acontecem, como identificar se o seu caso é ilegal e, principalmente, o passo a passo para suspender os descontos, cancelar o contrato e recuperar os valores pagos — muitas vezes em dobro.
O que é desconto indevido no cartão de crédito?
De forma simples: é todo valor descontado do seu salário, benefício ou conta bancária sem a sua autorização válida ou em desacordo com o que foi contratado.
Pense assim: seu salário ou aposentadoria é como uma torneira que abastece a sua casa. Quando um banco instala um “cano clandestino” nessa torneira — descontando valores que você não autorizou, não entendeu ou já quitou — ele está drenando um dinheiro que tem natureza alimentar, ou seja, que serve para você comer, pagar contas e viver.
Os casos mais comuns de desconto indevido envolvem:
- Cartão de crédito consignado que você nunca pediu (achou que era empréstimo comum);
- Desconto que continua mesmo depois de a dívida estar quitada;
- Contratação por fraude, feita por terceiros em seu nome;
- Valores acima da margem consignável permitida por lei;
- Reserva de margem (RMC/RCC) ativada sem pedido expresso.
O Código de Defesa do Consumidor (CDC) protege você em todas essas situações. E a lei vai além: o artigo 42, parágrafo único, do CDC prevê a devolução em dobro do que foi cobrado indevidamente.
Cartão de crédito consignado (RMC): a armadilha da dívida que nunca acaba
Aqui está o coração do problema. Muita gente pensa que contratou um empréstimo consignado — aquele com parcelas fixas, começo, meio e fim — mas, na verdade, recebeu um cartão de crédito consignado, com reserva de margem consignável (RMC ou RCC).
Qual a diferença entre empréstimo consignado e cartão consignado?
A diferença muda tudo:
- Empréstimo consignado: você recebe um valor, paga em parcelas fixas (ex.: 60 vezes) e, ao final, a dívida acaba. Simples.
- Cartão de crédito consignado: o banco desconta da sua folha apenas o pagamento mínimo da fatura. O restante da dívida vira rotativo, com juros que podem ultrapassar 6% ao mês. Resultado? Você paga, paga, paga… e o saldo devedor continua praticamente o mesmo.
É como tentar esvaziar uma piscina com um copinho enquanto a mangueira dos juros continua ligada. Matematicamente, a dívida pode se tornar impagável.
Por que a Justiça considera essa prática abusiva?
Os tribunais brasileiros, incluindo o Tribunal de Justiça de São Paulo e o STJ, têm reconhecido que oferecer cartão consignado como se fosse empréstimo viola o dever de informação do CDC. Nesses casos, é comum a Justiça determinar:
- A conversão do contrato de cartão consignado em empréstimo consignado comum, com a taxa média de juros do mercado;
- O recálculo da dívida, considerando tudo o que já foi pago;
- A restituição dos valores pagos a mais, muitas vezes em dobro;
- Indenização por danos morais, especialmente quando o desconto atinge benefício previdenciário de pessoa idosa.
Em muitos processos, o consumidor descobre que já quitou a dívida há anos e que, na verdade, é o banco quem lhe deve dinheiro.
Credcesta, Banco Master e PKL One: entenda o que está acontecendo
Se você é servidor público — da ativa, aposentado ou pensionista — e tem descontos ligados ao Credcesta, este tópico é para você.
O que é o Credcesta e por que aparece “PKL” no meu contracheque?
O Credcesta é um cartão de benefícios consignado voltado a servidores públicos, emitido pelo Banco Master. Só que, no seu contracheque, o desconto geralmente não aparece com esse nome: a rubrica que aparece é PKL One Participações S/A, a empresa responsável pelo registro (averbação) da consignação em folha.
Ou seja: PKL One = a mensalidade do seu cartão Credcesta do Banco Master. Muitos servidores levam meses para descobrir essa conexão — e, enquanto isso, o desconto continua todo mês.
O Banco Master está em liquidação. E agora?
O Banco Master entrou em liquidação extrajudicial decretada pelo Banco Central, e mesmo assim milhares de servidores continuam vendo os descontos na folha de pagamento. Em alguns estados, servidores relatam que os descontos chegaram a sumir e depois voltar no contracheque.
A situação gerou uma verdadeira onda de ações judiciais pelo país:
- Em Mato Grosso do Sul, há centenas de processos contra a PKL One por contratação indevida, a maioria movida por servidores aposentados e idosos;
- Na Bahia, decisões liminares já determinaram a suspensão imediata dos descontos do Credcesta na folha de servidores estaduais, atingindo Banco Master, Banco Pleno e PKL One;
- No Rio de Janeiro, a Justiça chegou a proibir o repasse de valores consignados ao Banco Master e vedou a negativação dos servidores.
O que isso significa na prática? Que a Justiça está reconhecendo, caso a caso, a irregularidade desses descontos — e quem age primeiro para de perder dinheiro primeiro.
⚠️ Atenção: não adianta simplesmente parar de pagar ou tentar bloquear o desconto por conta própria. O caminho seguro é a via administrativa e, quando necessário, a judicial, com pedido de liminar para suspender os descontos.
Como saber se o desconto no seu contracheque é indevido?
Nem todo desconto de cartão consignado é ilegal — se você contratou de forma consciente e usa o cartão, o banco está exercendo um direito. O problema é que, na maioria dos casos que atendemos, a história é bem diferente.
Fique atento a estes 7 sinais de desconto indevido:
- Você achava que tinha contratado um empréstimo, mas descobriu que é cartão de crédito consignado (RMC/RCC);
- Nunca recebeu ou nunca desbloqueou o cartão físico, mas o desconto acontece todo mês;
- A dívida não diminui, mesmo com anos de pagamento em dia;
- Apareceu um valor na sua conta que você não pediu (o famoso “depósito surpresa”);
- A rubrica no contracheque é desconhecida (ex.: PKL One, RMC, RCC, cartão benefício);
- O desconto continua após a quitação do valor que você usou;
- A soma dos descontos ultrapassa a margem legal e compromete o seu sustento.
Se você se identificou com um ou mais desses sinais, há fortes indícios de irregularidade — e vale a pena investigar a fundo.
O que fazer diante de um desconto indevido: passo a passo
Agora vamos ao que interessa: como estancar essa sangria no seu contracheque.
Passo 1 — Reúna as provas
Documentos são a munição do seu caso. Separe:
- Contracheques ou extratos do benefício dos últimos anos (mostrando os descontos);
- Extratos bancários do período da suposta contratação;
- Extrato de empréstimos consignados (no Meu INSS, para aposentados, ou no portal de consignações do seu órgão, para servidores);
- Qualquer contrato, fatura ou correspondência recebida do banco.
Passo 2 — Exija a cópia do contrato
Entre em contato com o banco e solicite formalmente a cópia do contrato e do termo de adesão ao cartão consignado. Se a contratação foi por telefone, peça também a gravação da ligação. Anote todos os números de protocolo.
Se o banco não apresentar um contrato assinado por você, isso é um forte indício de que o desconto é indevido.
Passo 3 — Registre reclamações administrativas
Antes ou em paralelo à ação judicial, você pode registrar reclamação:
- No Consumidor.gov.br (os bancos são obrigados a responder);
- No Procon do seu estado ou município;
- No Banco Central (Bacen), que fiscaliza as instituições financeiras.
Essas reclamações raramente resolvem sozinhas, mas documentam a sua tentativa de solução e fortalecem o processo judicial.
Passo 4 — Ação judicial com pedido de liminar
Quando a via administrativa não resolve — e no caso de bancos em liquidação, como o Master, dificilmente resolve — o caminho é a ação judicial. Nela, é possível pedir:
- Liminar (tutela de urgência) para suspender os descontos imediatamente, sem esperar o fim do processo;
- Declaração de inexistência ou revisão do débito;
- Conversão do cartão consignado em empréstimo comum, com recálculo pela taxa média de mercado;
- Devolução em dobro dos valores cobrados indevidamente (art. 42, parágrafo único, do CDC);
- Indenização por danos morais — o STJ entende que o desconto indevido em benefício previdenciário, por sua natureza alimentar, gera dano moral presumido, especialmente contra idosos.
Quais são os seus direitos? (Resumo prático)
Vamos recapitular o que a lei e a Justiça garantem a quem sofre desconto indevido no cartão de crédito consignado:
- ✅ Suspensão imediata dos descontos por decisão liminar;
- ✅ Cancelamento do cartão e da reserva de margem (RMC/RCC);
- ✅ Liberação da margem consignável para você usar como quiser;
- ✅ Devolução dos valores pagos indevidamente, em regra em dobro;
- ✅ Indenização por danos morais, conforme as circunstâncias do caso;
- ✅ Proibição de negativação do seu nome enquanto a dívida é discutida.
E um detalhe importante para quem tem contratos antigos: em muitos casos, o recálculo mostra que o consumidor pagou 4, 5 ou até 10 vezes o valor que efetivamente usou. Um servidor que sacou R$ 1.500 no cartão pode ter pagado mais de R$ 6.000 ao longo dos anos — e continuar sendo descontado.
Existe prazo para reclamar? Cuidado com a prescrição
Sim, existe. Em regra, o prazo para pedir a restituição dos valores descontados indevidamente é de 10 anos (prescrição do Código Civil para o ressarcimento), contados de cada desconto. Já para a reparação de danos, discute-se o prazo de 3 a 5 anos, dependendo da tese aplicada ao caso.
Na prática, isso significa duas coisas:
- Descontos antigos podem, sim, ser recuperados — não desista só porque o contrato é de muitos anos atrás;
- Cada mês que passa, valores mais antigos podem prescrever. Ou seja: esperar custa dinheiro, literalmente.
Por que contar com um advogado especializado em direito bancário?
Você pode até tentar resolver sozinho pelos canais administrativos — e deve registrar as reclamações, como mostramos. Mas casos envolvendo RMC, Credcesta, Banco Master e PKL One têm camadas técnicas que fazem toda a diferença no resultado:
- Análise do contrato e dos juros aplicados, para identificar abusividades que passam despercebidas;
- Cálculo revisional correto, apurando quanto você já pagou e quanto tem a receber;
- Estratégia processual adequada diante da liquidação extrajudicial do banco (quem acionar, como garantir o recebimento);
- Pedido de liminar bem fundamentado, que é o que interrompe o desconto rapidamente.
No Ferreira Viana Advocacia, atuamos na defesa de consumidores contra práticas bancárias abusivas, com atendimento 100% digital para todo o Brasil. Analisamos seu contracheque, seus contratos e apontamos, com transparência, se o seu caso tem fundamentos para buscar a suspensão dos descontos e a recuperação dos valores.
Conclusão: seu salário não é caixa eletrônico de banco
O desconto indevido no cartão de crédito consignado não é “azar” nem “burocracia”: é uma prática que a Justiça brasileira vem reconhecendo como abusiva — e que pode ser interrompida e revertida.
Se você identifica no seu contracheque descontos do Credcesta, Banco Master, PKL One ou de qualquer outro cartão consignado que nunca pediu, que nunca usou ou que nunca termina, o recado é um só: quanto antes você agir, menos dinheiro perde e mais valores consegue recuperar.
Guarde seus contracheques, exija o contrato do banco e busque orientação jurídica especializada. Seus direitos existem — mas eles não se defendem sozinhos.
Perguntas Frequentes sobre Desconto Indevido no Cartão de Crédito
O que fazer quando aparece um desconto indevido no cartão de crédito consignado?
Reúna seus contracheques e extratos, solicite ao banco a cópia do contrato (anotando o protocolo), registre reclamação no Consumidor.gov.br, no Procon e no Banco Central e procure um advogado especializado em direito bancário. Pela via judicial, é possível pedir liminar para suspender os descontos imediatamente, além da devolução dos valores pagos, em regra em dobro.
O que é o desconto PKL One no meu contracheque?
PKL One Participações S/A é a empresa responsável pelo registro em folha (averbação) do cartão de crédito consignado Credcesta, emitido pelo Banco Master. Ou seja, o desconto identificado como “PKL One” no contracheque corresponde à mensalidade do cartão Credcesta. Se você não reconhece essa contratação ou a dívida nunca diminui, o desconto pode ser questionado judicialmente.
O Banco Master está em liquidação. Posso parar de pagar o Credcesta?
Não é recomendável simplesmente parar de pagar por conta própria, pois o desconto é feito automaticamente em folha. O caminho seguro é buscar a suspensão dos descontos pela via judicial, com pedido de liminar. Decisões recentes em vários estados já determinaram a suspensão dos descontos do Credcesta e a proibição de negativação dos servidores enquanto os contratos são discutidos.
Tenho direito à devolução em dobro dos valores descontados indevidamente?
Sim, em regra. O artigo 42, parágrafo único, do Código de Defesa do Consumidor prevê a repetição do indébito em dobro quando há cobrança indevida. Além disso, quando o desconto atinge salário ou benefício previdenciário, que têm natureza alimentar, a Justiça costuma reconhecer também indenização por danos morais, especialmente em favor de pessoas idosas.
É possível transformar o cartão de crédito consignado em empréstimo comum?
Sim. Quando fica demonstrado que o consumidor foi induzido a contratar um cartão consignado acreditando ser um empréstimo, os tribunais têm determinado a conversão do contrato em empréstimo consignado tradicional, com aplicação da taxa média de juros de mercado, recálculo da dívida e devolução do que foi pago a mais.
Quanto tempo tenho para entrar com a ação?
Em regra, o prazo para pedir a restituição dos valores descontados indevidamente é de 10 anos, contados de cada desconto. Como os valores mais antigos vão prescrevendo mês a mês, quanto antes você agir, maior tende a ser o montante recuperável.
Fale Agora com um Advogado Especialista em Descontos Indevidos
Está sofrendo descontos do Credcesta, Banco Master, PKL One ou de qualquer cartão de crédito consignado que você não reconhece? Envie seu contracheque para nossa análise.
O Ferreira Viana Advocacia atende de forma 100% digital em todo o Brasil, com agilidade e transparência.
📲 Fale agora pelo WhatsApp: (11) 96422-5382 📧 contato@ferreiraviana.adv.br









