


Golpe da falsa central de atendimento é uma fraude onde criminosos se passam por bancos para obter dados e controlar remotamente celulares, causando transações fraudulentas, sendo responsabilidade dos bancos investir em segurança e dos usuários adotarem medidas para evitar esses ataques.
Você já ouviu falar do golpe da falsa central de atendimento? Essa fraude eletrônica altamente sofisticada consegue superar até os sistemas de segurança dos bancos. Fica a dúvida: o banco é realmente responsável quando essas transações não reconhecidas ocorrem? Vamos entender melhor como esse golpe funciona e o que isso significa para você.
O que é o golpe da falsa central de atendimento?
O golpe da falsa central de atendimento é uma fraude onde criminosos se passam por funcionários de bancos ou instituições financeiras para enganar as vítimas. Eles entram em contato via telefone ou aplicativos de mensagens, fingindo ajudar ou resolver problemas na conta bancária.
Geralmente, o golpista usa técnicas de engenharia social para ganhar a confiança da vítima e solicitar dados pessoais, senhas, ou até mesmo acesso remoto ao celular. Esse acesso permite que o fraudador faça transações não autorizadas, transferindo dinheiro ou realizando compras sem consentimento.
Além disso, muitos golpistas utilizam números falsos que imitam os das centrais reais dos bancos, dificultando a identificação da fraude. Essa abordagem aumenta o risco, pois a vítima acredita que está falando com o banco legítimo.
Por que esse golpe é eficaz?
A eficácia do golpe está na confiança que o falso atendente transmite e na sensação de urgência que ele cria, fazendo com que a vítima tome decisões rápidas e sem pensar. Muitos usuários acabam entregando informações sensíveis por achar que estão resolvendo um problema genuíno.
É importante destacar que bancos legítimos nunca pedem senhas ou códigos de segurança por telefone. Reconhecer esses sinais é crucial para evitar ser vítima dessa fraude. Ficar atento a ligações suspeitas e confirmar sempre a autenticidade do contato com a instituição é fundamental.
Como a fraude da mão fantasma funciona na prática
A fraude conhecida como mão fantasma ocorre quando o criminoso acessa remotamente o celular da vítima para realizar transações bancárias sem o seu consentimento. Esse acesso é geralmente obtido após o golpista conseguir enganar a vítima, pedindo para instalar um aplicativo de acesso remoto ou compartilhando códigos que liberam o controle do aparelho.
Ao ter o controle do celular, o fraudador simula a operação do próprio usuário, gerando movimentações financeiras e mexendo nas contas bancárias como se fosse a vítima. Esse método dificulta a identificação rápida da fraude, pois as transações aparecem como feitas pelo próprio dono do aparelho.
Como o golpe é executado na prática?
Primeiro, o criminoso entra em contato prometendo ajuda ou soluções para problemas na conta. Ele induz a vítima a baixar um aplicativo fraudulento, criando um canal para controle remoto do celular. Em seguida, o golpista observa as movimentações e, aproveitando momentos específicos, faz transferências, compras ou altera dados bancários.
Esse tipo de fraude é especialmente perigoso porque usa o próprio dispositivo da vítima para passar a sensação de autenticidade nas operações. Por isso, proteger seu celular contra acessos remotos não autorizados é fundamental para evitar ser vítima desse golpe.
A sofisticação do golpe e suas consequências para o banco
O golpe da falsa central de atendimento evoluiu para um esquema altamente sofisticado, utilizando tecnologias avançadas e técnicas de persuasão para enganar as vítimas. Os criminosos conseguem reproduzir identidades visuais e sonoras das centrais legítimas, aumentando a confiança dos usuários.
Além disso, utilizam programas que permitem o acesso remoto aos celulares, monitorando em tempo real as operações financeiras. Essa tecnologia torna o golpe difícil de detectar rapidamente pelas vítimas e pelos próprios bancos.
Impactos para os bancos
Apesar dos bancos investirem em segurança, as fraudes causam grandes prejuízos financeiros e mancham a reputação das instituições. Muitas vezes, há desafios em identificar a responsabilidade pelas transações realizadas pelo fraudador, gerando disputas judiciais.
As consequências ainda envolvem o aumento dos custos com sistemas anti-fraude e suporte aos clientes prejudicados. O banco precisa aprimorar sua segurança e suas políticas para minimizar riscos e proteger seus clientes.
Falhas no sistema de monitoramento de risco bancário
Os sistemas de monitoramento de risco bancário são essenciais para detectar atividades suspeitas. No entanto, essas ferramentas nem sempre conseguem identificar rapidamente golpes como o da falsa central de atendimento. Isso ocorre porque os criminosos usam métodos cada vez mais sofisticados que simulam comportamentos legítimos.
Além disso, algumas falhas técnicas e limitações nos protocolos de análise dificultam a detecção em tempo real. A integração entre diferentes tecnologias de segurança também pode ser insuficiente, permitindo que fraudes escapem ao controle automático.
Por que essas falhas acontecem?
Uma das causas principais é a complexidade das transações financeiras e a variedade de dispositivos usados pelos clientes. Isso faz com que os sistemas precisem processar grandes volumes de dados, o que pode resultar em atrasos ou falhas no reconhecimento de padrões fraudulentos.
Também há o fator humano, já que a equipe responsável pelo monitoramento pode não ser treinada para identificar as novas táticas usadas pelos golpistas, deixando brechas para ataques bem elaborados.
Investir em tecnologia avançada e melhorar o treinamento das equipes são medidas fundamentais para superar essas falhas e proteger melhor os clientes e o banco contra fraudes.
A responsabilidade dos bancos em transações não reconhecidas
Quando ocorrem transações não reconhecidas por clientes, a responsabilidade dos bancos pode ser complexa e depende de diversos fatores, incluindo a forma como a fraude foi praticada. A legislação brasileira prevê que, em casos de fraude, o banco deve arcar com os prejuízos, desde que o cliente não tenha contribuído para o crime através de negligência.
O Código de Defesa do Consumidor garante que as instituições financeiras adotem medidas eficientes para proteger os clientes contra fraudes. Isso inclui sistemas de segurança robustos e comunicação clara sobre os riscos para evitar que o usuário facilite o acesso dos golpistas.
Quando o banco é responsável?
Se o golpe ocorreu sem falha do cliente, como no caso de ataques sofisticados que burlam a segurança, o banco deve ressarcir o valor perdido. Porém, se ficar comprovado que a vítima compartilhou senhas ou dados de forma inadequada, a responsabilidade pode ser dividida.
Além disso, é importante que o cliente registre a reclamação imediatamente ao perceber a transação suspeita, para que o banco possa tomar as medidas cabíveis e investigar o ocorrido.
O diálogo entre cliente e instituição é fundamental para minimizar prejuízos e garantir a segurança nas operações financeiras.
Medidas de segurança para evitar acesso remoto via celular
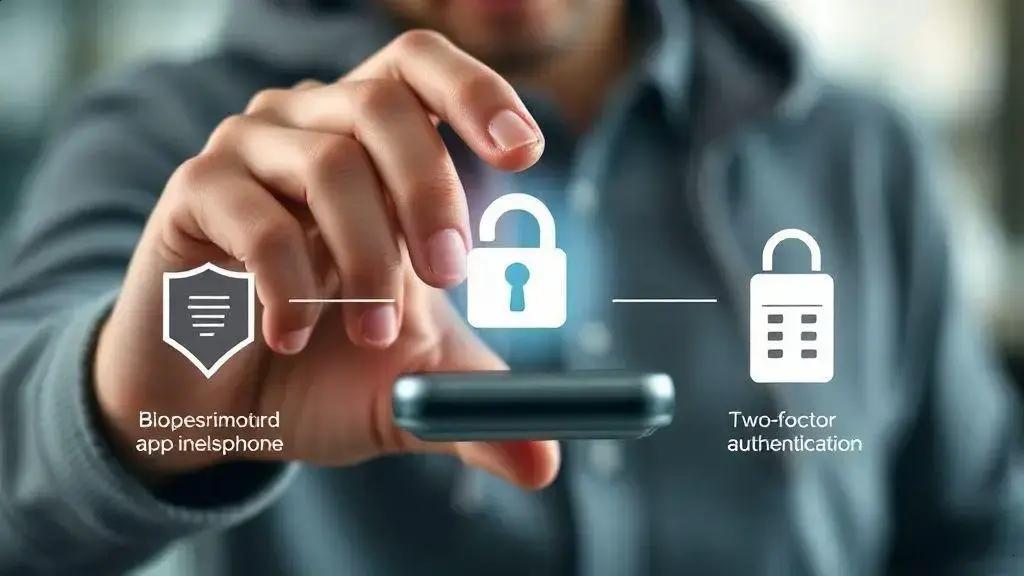
Para evitar o acesso remoto não autorizado ao celular, é fundamental adotar medidas de segurança que protejam seus dados e evitam golpes. O uso de senhas fortes e biometria para desbloqueio é um dos primeiros passos para garantir a segurança do aparelho.
Outro ponto crucial é evitar instalar aplicativos de fontes desconhecidas ou suspeitas. Muitos golpes começam com o pedido para baixar programas que dão controle remoto do celular ao fraudador.
Cuidados essenciais para proteção
Atualize sempre o sistema operacional e os aplicativos para corrigir vulnerabilidades que possam ser exploradas. Use antivírus confiáveis para identificar malwares e faça verificações periódicas.
Desconfie de ligações e mensagens pedindo acesso ao seu celular ou informações pessoais. Nunca forneça códigos, senhas ou permita o acesso remoto por aplicativos sem total certeza da origem.
Por fim, ative autenticação em duas etapas em suas contas bancárias e financeiras para dificultar golpes, mesmo que o celular seja vulnerável a acessos remotos.
O papel dos usuários e funcionários falsos na prevenção de fraudes
Usuários e funcionários são peças-chave na prevenção de fraudes, especialmente no contexto do golpe da falsa central de atendimento. A conscientização e o cuidado ao lidar com informações bancárias podem evitar muitos prejuízos.
É fundamental que os usuários nunca compartilhem senhas ou códigos recebidos por SMS, nem permitam acesso remoto aos seus celulares. Muitos golpes dependem da confiança e da falta de atenção das vítimas para terem sucesso.
O papel dos funcionários
Funcionários legítimos das instituições financeiras devem seguir protocolos rigorosos e treinar para reconhecer o comportamento dos golpistas. Já os funcionários falsos, que surgem no golpe, usam técnicas de persuasão e falsificam informações para enganar as vítimas.
Portanto, educar os clientes sobre esses riscos e implementar verificações internas rigorosas ajuda a reduzir a atuação dos chamados funcionários falsos.
Além disso, os próprios usuários devem adotar hábitos seguros, como controlar o acesso a dispositivos e desconfiar de contatos suspeitos. O trabalho conjunto entre clientes e bancos é vital para fortalecer a segurança e evitar fraudes.
Conclusão
O golpe da falsa central de atendimento é uma fraude complexa que exige atenção tanto dos bancos quanto dos usuários. Entender como esses golpes funcionam e adotar medidas de segurança pode evitar grandes prejuízos.
Os bancos têm a responsabilidade de investir em tecnologias e treinamentos para proteger seus clientes, mas a colaboração dos usuários é essencial para o sucesso dessa proteção.
Com informação correta e cuidados básicos, é possível minimizar os riscos e manter suas finanças seguras contra fraudes eletrônicas.
FAQ – Perguntas frequentes sobre o golpe da falsa central de atendimento
O que é o golpe da falsa central de atendimento?
É uma fraude onde criminosos se passam por funcionários de bancos para enganar as vítimas e obter dados pessoais ou acesso ao celular.
Como a fraude da mão fantasma é executada?
O golpista obtém acesso remoto ao celular da vítima para realizar transações financeiras sem o consentimento dela.
Quais medidas posso tomar para proteger meu celular contra acessos remotos?
Use senhas fortes, não instale aplicativos de fontes desconhecidas, atualize o sistema e ative a autenticação em duas etapas.
O que o banco deve fazer em caso de transações não reconhecidas?
O banco deve ressarcir o cliente se não houve culpa ou negligência por parte dele e adotar medidas para evitar fraudes.
Como posso identificar um falso funcionário de banco?
Desconfie de contatos que pedem senhas, códigos ou acesso remoto; bancos legítimos nunca solicitam essas informações por telefone.
Qual o papel dos usuários na prevenção de fraudes?
Os usuários devem estar atentos, não compartilhar dados pessoais, desconfiar de contatos suspeitos e seguir boas práticas de segurança.










