
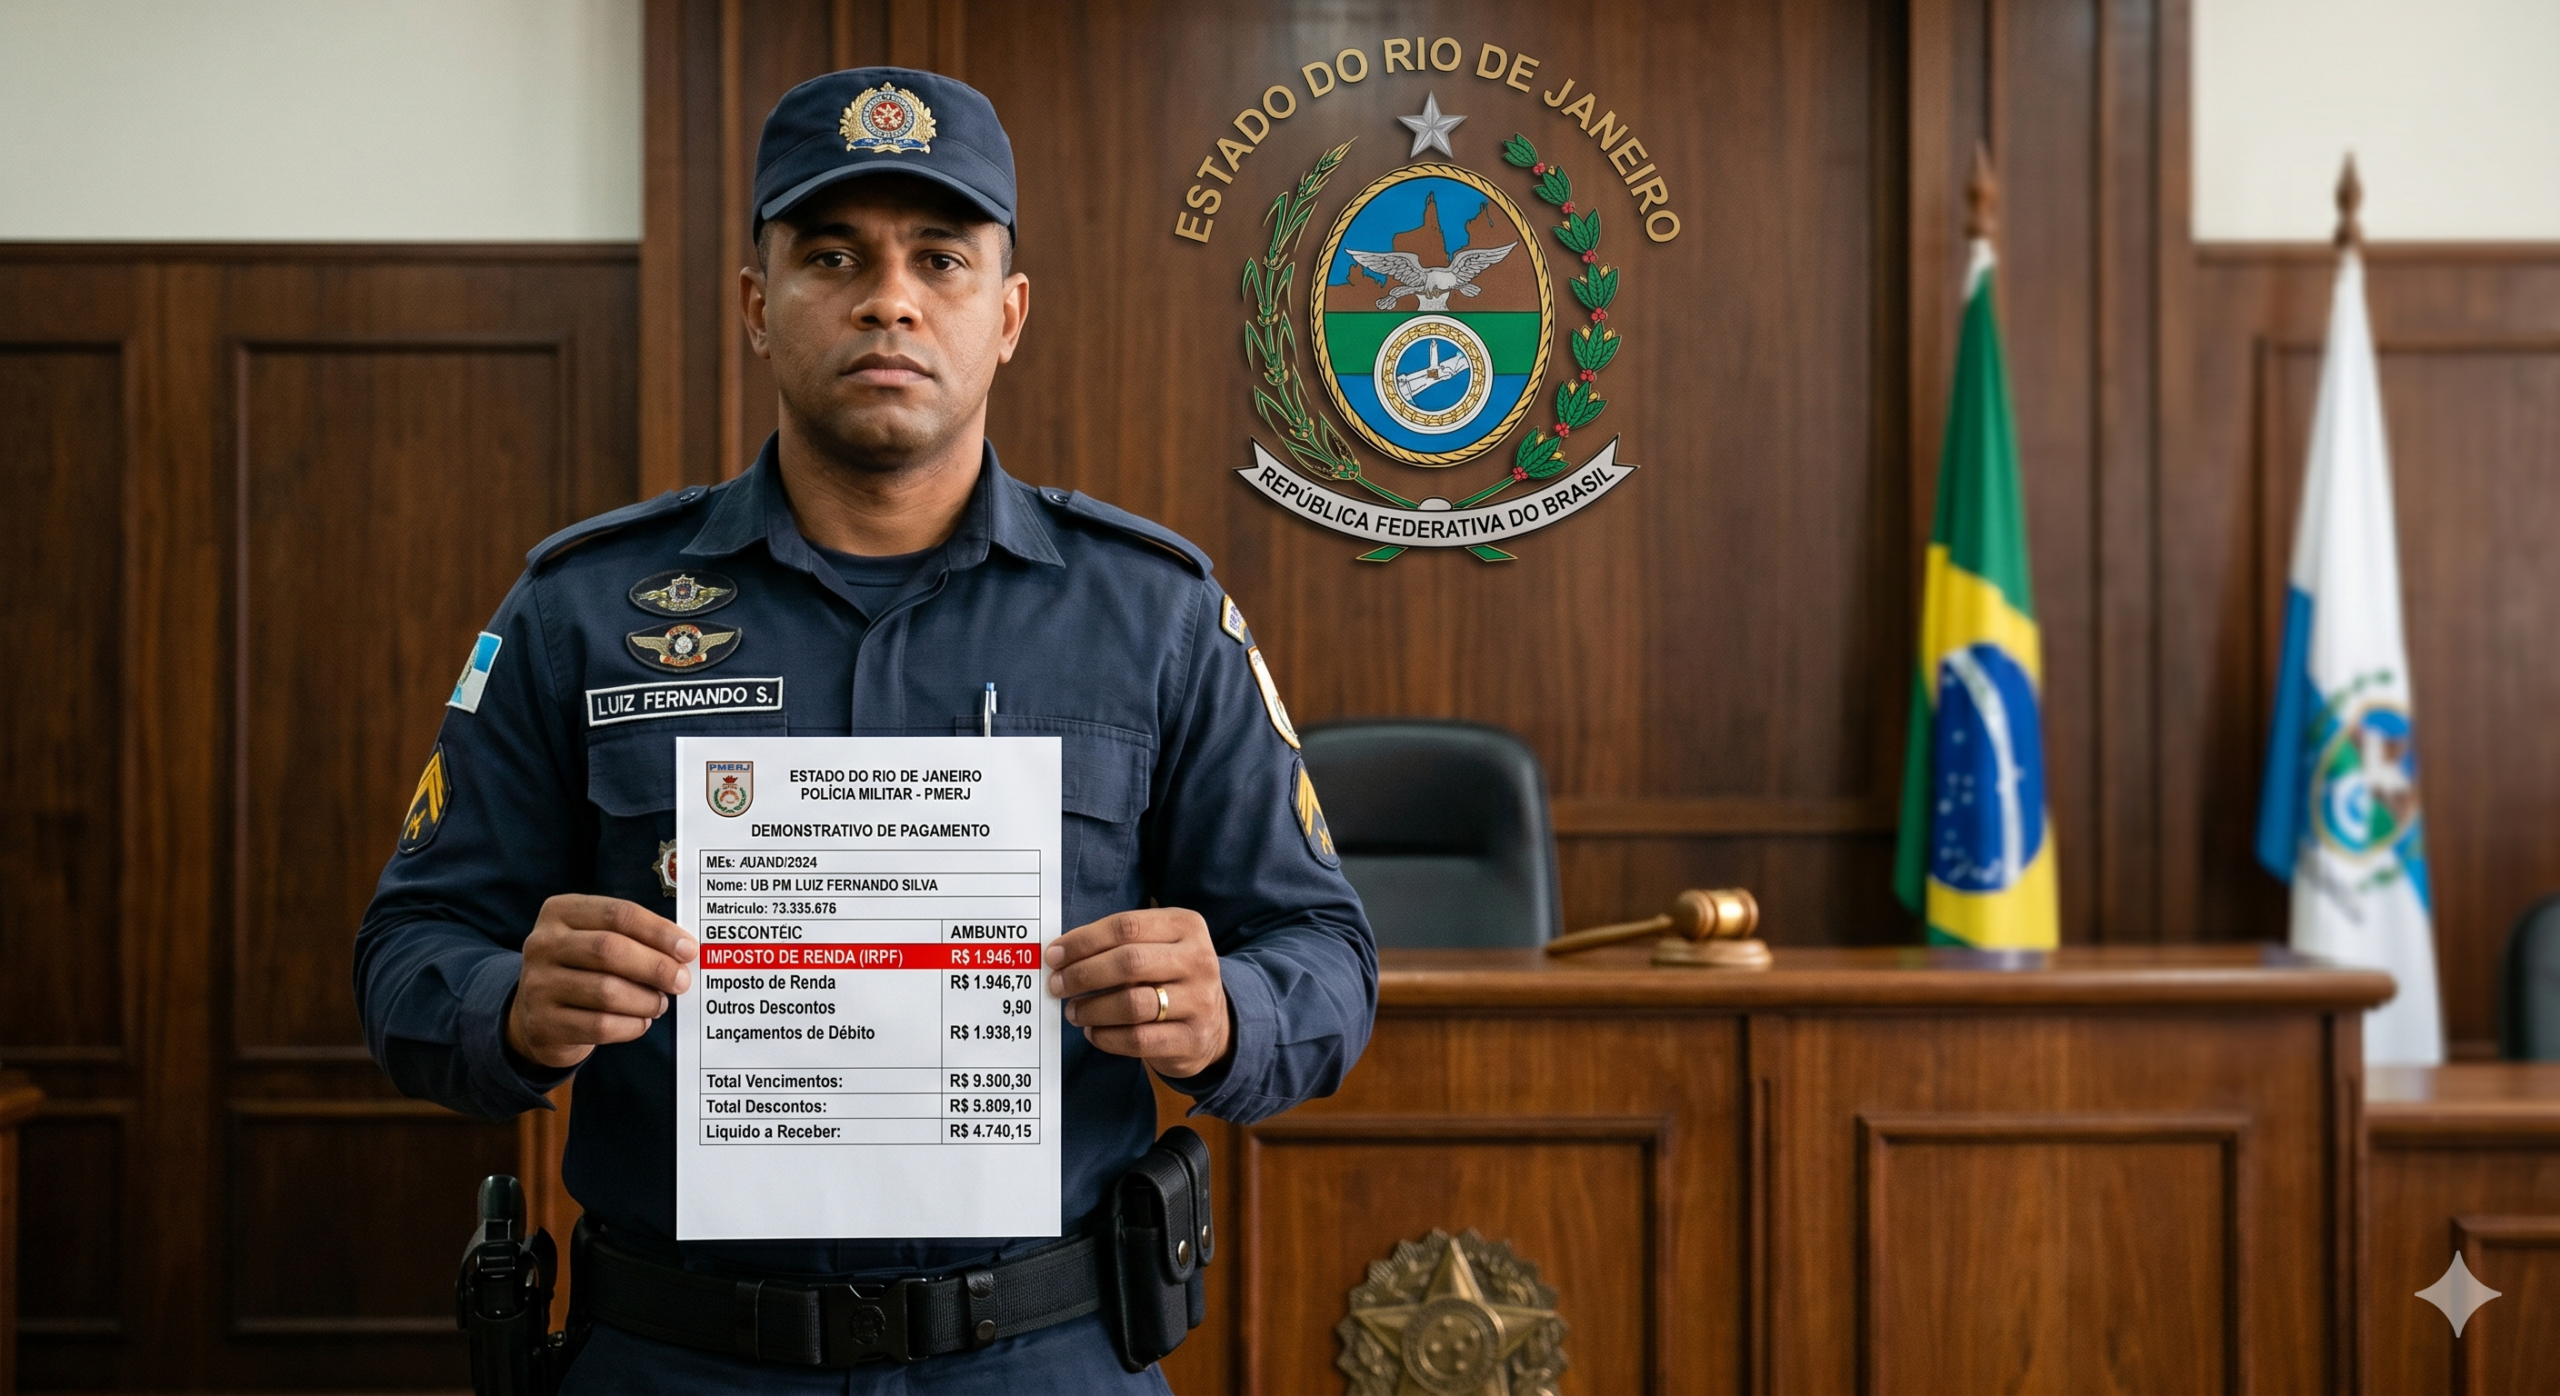
Se você é policial militar da PMERJ ou bombeiro militar do CBMERJ e percebe mês a mês um desconto de Imposto de Renda incidindo sobre a sua GRAM — a Gratificação de Risco de Atividade Militar —, este artigo foi escrito especificamente para você. A questão que vamos responder de forma direta é: esse desconto é legal? Você tem direito de recuperar o dinheiro?
A resposta curta é: sim, existem decisões judiciais reconhecendo que o IR sobre a GRAM é indevido — e que o Estado do Rio de Janeiro deve devolver os valores descontados nos últimos cinco anos, com correção monetária. Mas, como toda questão jurídica, há nuances importantes que você precisa entender antes de agir.
Vamos ao que interessa.
O que é a GRAM e por que ela existe?
A Gratificação de Risco de Atividade Militar (GRAM) foi criada pela Lei Estadual nº 9.537/2021 e incluída no artigo 19-A da Lei nº 279/1979, que regula a remuneração dos militares estaduais do Rio de Janeiro. Ela corresponde a 62,5% do somatório do soldo, da Gratificação de Habilitação Profissional (GHP) e da Gratificação de Regime Especial de Trabalho (GRET).
Mas por que ela foi criada? O próprio texto da lei responde:
A GRAM é devida ao militar do Estado em virtude das peculiaridades inerentes à carreira militar, cuja condição está relacionada ao sacrifício da própria vida em defesa e segurança da sociedade.
Essa definição é central para toda a discussão tributária. Leia com atenção: a lei não diz que a GRAM existe para remunerar o trabalho. Ela diz que existe para compensar o risco de vida. Essa distinção — que parece sutil — é o coração jurídico do debate sobre o Imposto de Renda.
Por que há Imposto de Renda sendo descontado da GRAM?
Desde a criação da GRAM em 2021, o Estado do Rio de Janeiro passou a descontar o Imposto de Renda sobre essa verba, tratando-a como rendimento tributável comum — da mesma forma que o salário básico.
O argumento do Estado é simples: a GRAM integra a remuneração do servidor militar, portanto estaria sujeita à tabela progressiva do IR, com alíquotas que podem chegar a 27,5%.
Para policiais e bombeiros de patentes mais elevadas, isso representa uma mordida brutal no contracheque. Um servidor com GRAM de R$ 5.000,00 mensais pode estar tendo R$ 1.375,00 descontados indevidamente por mês — o que equivale a R$ 82.500,00 em cinco anos, sem contar a correção monetária pela taxa Selic.
Qual é a tese jurídica para contestar esse desconto?
A tese central defendida por advogados especialistas em direito militar e tributário é a seguinte: a GRAM tem natureza indenizatória, não remuneratória, e por isso não pode integrar a base de cálculo do Imposto de Renda.
Esse argumento se apoia em dois pilares fundamentais:
1. O artigo 43 do Código Tributário Nacional (CTN)
O CTN define que o fato gerador do IR é o acréscimo patrimonial — ou seja, apenas valores que efetivamente enriquecem o contribuinte podem ser tributados. Verbas que existem para compensar risco, desgaste ou sacrifício não representam acréscimo patrimonial. São indenizações.
A GRAM, segundo a tese, se enquadra exatamente nessa categoria: ela não paga pelo trabalho ordinário do policial ou bombeiro. Ela compensa o risco permanente de perder a vida no exercício das funções.
2. A mens legis — a intenção da própria lei
A expressão usada na Lei 9.537/2021 — “sacrifício da própria vida” — indica que o legislador quis criar uma compensação pelo risco extraordinário, e não um aumento salarial disfarçado. Quando a finalidade da verba é indenizatória, sua tributação é inconstitucional.
3. Jurisprudência favorável do TJRJ
O Tribunal de Justiça do Estado do Rio de Janeiro (TJRJ) já produziu decisões reconhecendo a natureza indenizatória da GRAM. Em um julgamento de Agravo de Instrumento que chegou ao TJRJ, o tribunal entendeu que, por a GRAM se destinar a compensar riscos inerentes às atividades militares, fica afastada a possibilidade de incidência do Imposto de Renda.
O argumento do Estado do RJ e como refutá-lo
O Estado do Rio de Janeiro contesta a tese indenizatória com dois argumentos principais:
Argumento 1: A GRAM tem natureza pro labore faciendo — ou seja, é paga em razão do exercício da atividade, não de um dano.
Refutação: O pro labore faciendo não é incompatível com a indenização. Uma verba pode ser condicionada ao exercício da atividade (estar em serviço ativo) e ainda assim ter caráter indenizatório pela sua finalidade. A GRAM compensa o risco de vida — isso é o que define sua natureza, não a condição de recebimento.
Argumento 2: Como a GRAM é paga a todos os militares da ativa indistintamente, ela teria caráter genérico e remuneratório.
Refutação: Esse argumento levantado pelo Estado é uma faca de dois gumes — porque esse mesmo caráter genérico foi usado pelos tribunais para determinar sua extensão aos inativos, reconhecendo que ela não é paga como contraprestação específica por tarefa de risco, mas como reconhecimento do estado permanente de risco da carreira militar.
O que dizem as decisões judiciais mais recentes?
O cenário jurisprudencial no TJRJ é de instabilidade, o que é comum em matérias novas que ainda estão sendo consolidadas pelos tribunais. Existem decisões nos dois sentidos:
Decisões favoráveis (natureza indenizatória):
- Decisões de câmaras cíveis do TJRJ reconhecendo que a GRAM compensa risco de vida e, portanto, não pode ser tributada pelo IR.
- Tutelas de urgência deferidas para suspender o desconto de IR enquanto o processo tramita.
Decisões desfavoráveis (natureza remuneratória):
- Turmas Recursais do Juizado Especial Fazendário com entendimento de que a GRAM é rendimento tributável.
Esse cenário de instabilidade tem uma implicação prática importante: a escolha do foro e da estratégia processual é determinante para o sucesso da ação. Esta é uma das razões pelas quais contar com um advogado especializado faz toda a diferença.
Quanto você pode recuperar? Entenda o cálculo
O cálculo do valor a recuperar não é simplesmente “GRAM × alíquota de IR”. O imposto de renda é progressivo — o que significa que a restituição é calculada como a diferença entre o IR efetivamente pago e o IR que seria devido se a GRAM fosse excluída da base de cálculo.
Um exemplo simplificado:
| Situação | Rendimento tributável | IR pago |
|---|---|---|
| Com GRAM na base | R$ 12.000/mês | R$ 2.800/mês |
| Sem GRAM na base | R$ 7.000/mês | R$ 1.200/mês |
| Diferença (restituição mensal) | — | R$ 1.600/mês |
Multiplicado pelos 60 meses da prescrição quinquenal — o prazo legal para cobrar os últimos 5 anos —, e corrigido pela taxa Selic, o valor pode ser significativo, especialmente para servidores de patentes mais elevadas.
Qual o prazo para entrar com a ação? Prescrição quinquenal
Atenção a este ponto: a lei estabelece um prazo de 5 anos (60 meses) para a cobrança judicial de valores indevidos descontados pelo Estado. Esse prazo é contado retroativamente a partir do ajuizamento da ação.
Isso significa que cada mês que passa sem que você ingresse com a ação é um mês a menos de valores que você pode recuperar. Não existe esperar o “tema virar pacífico”. O prazo corre independentemente de qual seja a jurisprudência dominante.
Se você está tendo IR descontado da GRAM desde 2021, o relógio já está correndo.
Como funciona o processo na prática?
O processo para reaver os valores indevidos descontados a título de IR sobre a GRAM segue, em linhas gerais, os seguintes passos:
1. Contratação de advogado especializado O primeiro passo é buscar um profissional com experiência em direito militar e tributário estadual, que conheça a jurisprudência do TJRJ e as particularidades do caso.
2. Levantamento do histórico de contracheques Você precisará reunir seus holerites dos últimos 5 anos para demonstrar os valores descontados a título de GRAM e de IR. Esses documentos são essenciais para o cálculo do pedido.
3. Elaboração dos cálculos Um perito contábil ou o próprio advogado realizará os cálculos do valor devido, corrigido monetariamente.
4. Ajuizamento da ação A ação poderá ser ajuizada no Juizado Especial Fazendário (JEFaz) ou na Vara de Fazenda Pública comum, dependendo do valor da causa e da estratégia definida com o advogado.
5. Decisão judicial O juiz pode deferir tutela de urgência para suspender os futuros descontos enquanto o processo tramita — e ao final, condenar o Estado a devolver os valores retroativos.
Perguntas Frequentes sobre IR e GRAM no RJ
O desconto de IR sobre a GRAM é definitivamente ilegal? Existem decisões judiciais reconhecendo a ilegalidade, mas o tema ainda não está pacificado nos tribunais do Rio de Janeiro. A probabilidade de êxito depende da estratégia processual e do foro escolhido. Por isso é fundamental consultar um advogado especializado.
Quanto tempo demora o processo? No Juizado Especial Fazendário, o processo tende a ser mais rápido — entre 6 meses e 2 anos. Na Vara de Fazenda Pública comum, pode levar mais tempo, mas permite pedidos de maior valor.
Preciso parar de pagar IR enquanto processo tramita? Não é recomendado parar unilateralmente. O que se busca na ação é uma tutela de urgência judicial que suspenda legalmente os futuros descontos.
Inativos e pensionistas também têm direito à restituição do IR sobre a GRAM? Essa é uma questão adicional — pois primeiro é necessário discutir se inativos e pensionistas têm direito à própria GRAM, o que é objeto de outra ação. Para os ativos, a questão tributária é mais direta.
Qual documentação preciso reunir? Contracheques dos últimos 5 anos, CPF, RG, comprovante de matrícula funcional e procuração ao advogado. Seu advogado orientará detalhadamente.
A ação tem custo? Depende do foro. No Juizado Especial Fazendário (causas até 60 salários mínimos), não há custas iniciais. Na Vara comum, há custas processuais, mas que podem ser parceladas ou isentas mediante declaração de hipossuficiência.
Conclusão: cada mês de espera é dinheiro perdido
A GRAM foi criada para reconhecer o sacrifício diário dos policiais e bombeiros militares do Estado do Rio de Janeiro. Tributá-la como se fosse salário comum é, no mínimo, uma injustiça — e, no entendimento de vários juízes e desembargadores, uma ilegalidade.
Se você é militar da PMERJ ou do CBMERJ e está tendo IR descontado da sua GRAM, você pode ter direito a receber de volta os valores dos últimos 5 anos, com correção pela Selic.
O primeiro passo é simples: consulte um advogado especializado em direito militar para avaliar o seu caso.
👉 Fale agora pelo WhatsApp e agende sua consulta gratuita: 1196422-5382