
A Lei do Superendividamento estabelece direitos para consumidores que não conseguem pagar suas dívidas sem comprometer o mínimo existencial, permitindo a repactuação das dívidas em até 5 anos, com participação em audiência de conciliação para garantir acordos justos e preservar a dignidade financeira.
Lei do superendividamento pode soar complicado, mas já parou para pensar como ela pode ajudar quem está atolado em dívidas? Se você quer entender como o direito protege o mínimo para viver e ainda abre caminho para negociar suas contas, você está no lugar certo. Vamos juntos descomplicar isso aqui.
O que caracteriza o superendividamento segundo a lei
O superendividamento é caracterizado pela situação em que uma pessoa não consegue mais pagar suas dívidas sem comprometer suas condições mínimas de sobrevivência. Segundo a lei, essa dificuldade deve ser comprovada através da análise das dívidas em conjunto, não apenas individualmente. Para que o consumidor seja considerado superendividado, é necessário que suas obrigações financeiras ultrapassem sua capacidade de pagamento por causa de fatores como juros abusivos, excesso de crédito ou perda inesperada de renda.
Além disso, a legislação destaca que o superendividado não deve ter contraído dívidas de maneira irresponsável ou fraudulenta, mas sim por circunstâncias que escapam ao seu controle, como desemprego, doença ou mudanças na economia. A lei também define que o mínimo existencial, que é o valor indispensável para a manutenção da dignidade do consumidor, deve ser preservado durante qualquer renegociação ou plano de pagamento.
Aspectos principais para caracterizar o superendividamento
- Análise conjunta de todas as dívidas e obrigações financeiras;
- Impossibilidade de pagar sem comprometer o mínimo necessário para vida digna;
- Origem das dívidas relacionada a fatores imprevistos ou condições adversas;
- Exclusão de dívidas contraídas com intenção fraudulenta ou irresponsável;
- Resguardo do mínimo existencial para garantir saneamento, alimentação e moradia.
Esses critérios garantem que a lei proteja consumidores vulneráveis e facilite a repactuação das dívidas, contribuindo para a recuperação financeira sem comprometer necessidades básicas.
Entendendo o conceito de mínimo existencial
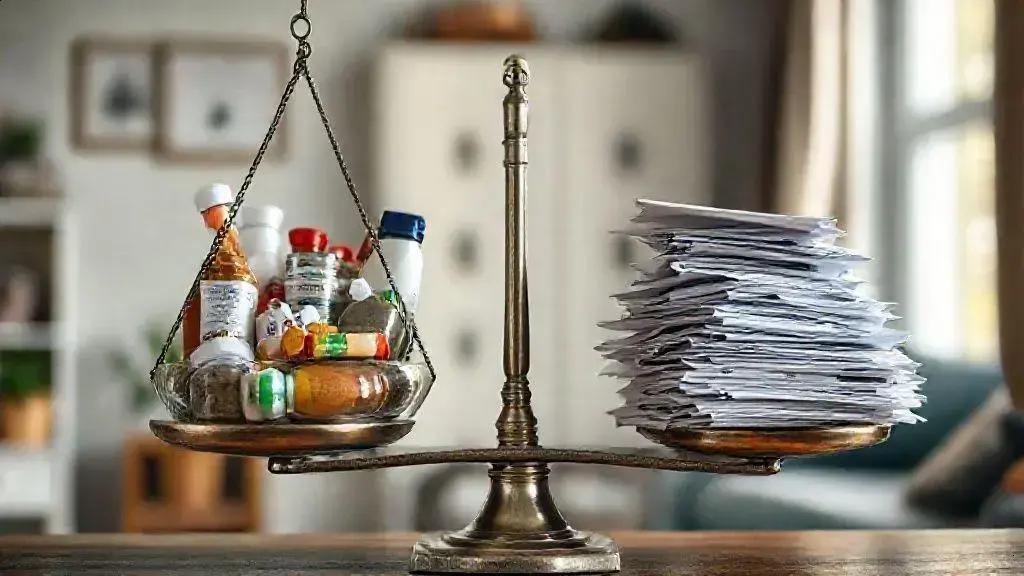
O mínimo existencial é um conceito jurídico que assegura ao consumidor o direito de manter uma condição mínima digna de vida, mesmo diante do superendividamento. Isso significa que, ao repactuar dívidas, não se pode comprometer o valor necessário para despesas básicas, como alimentação, moradia, saúde, vestuário e transporte.
Esse mínimo não é estabelecido de forma fixa, pois varia conforme a situação pessoal e familiar de cada consumidor. A lei busca garantir que os pagamentos das dívidas não privem o indivíduo do que é essencial para sua sobrevivência e dignidade.
Principais aspectos do mínimo existencial
- Proteção das despesas básicas de sustento e saúde;
- Preservação da dignidade e qualidade de vida;
- Adequação ao contexto social e econômico do consumidor;
- Limitação do valor destinado à quitação das dívidas para não comprometer o mínimo necessário;
- Base para a elaboração do plano de pagamento.
Compreender o mínimo existencial é fundamental para promover negociações justas e evitar que o superendividado perca o acesso às condições essenciais para viver com dignidade, mesmo enfrentando dificuldades financeiras.
Quem pode ser considerado superendividado
Podem ser considerados superendividados os consumidores capazes que contraíram dívidas em excesso e não conseguem pagar tudo sem comprometer suas condições mínimas de sobrevivência. Isso inclui pessoas físicas que possuem várias obrigações financeiras, como cartões de crédito, empréstimos pessoais, financiamentos e contas básicas.
A lei abrange também aqueles que tiveram mudanças inesperadas na renda, como desemprego, redução salarial, doenças ou despesas emergenciais, que dificultaram o pagamento das dívidas. É importante destacar que o superendividamento não se aplica a quem contraiu débitos de forma fraudulenta ou irresponsável, como pedir empréstimos intencionalmente sem capacidade de pagamento.
Critérios para considerar um consumidor como superendividado
- Capacidade financeira insuficiente para pagar dívidas atuais e futuras sem comprometer o mínimo existencial;
- Existência de múltiplos débitos acumulados que geram sobrecarga financeira;
- Situação comprovada de dificuldade financeira causada por imprevistos ou má gestão temporária;
- Ausência de fraude na contratação das dívidas;
- Necessidade de proteção legal para facilitar a renegociação e garantir dignidade.
O reconhecimento formal do superendividamento permite o acesso a mecanismos legais, como a repactuação das dívidas e a participação em audiências de conciliação, facilitando o equilíbrio financeiro do consumidor.
Como funciona o processo de repactuação de dívidas
O processo de repactuação de dívidas permite que o consumidor organize suas pendências financeiras de forma justa e sustentável. Inicialmente, é fundamental que o superendividado reúna todas as informações sobre seus débitos, com detalhes como valores, credores, taxas de juros e prazos.
Em seguida, o consumidor pode buscar alternativas para renegociar essas dívidas, seja diretamente com os credores ou através de canais como o Procon, defensoria pública ou mediação judicial. A lei estipula que o plano de pagamento deve buscar o equilíbrio entre o pagamento da dívida e a preservação do mínimo existencial.
Etapas principais da repactuação
- Levantamento completo das dívidas e análise da capacidade financeira do consumidor;
- Proposta de um plano de pagamento que contemple prazos, valores e redução de juros;
- Eventual negociação em audiência de conciliação para ajustar os termos;
- Formalização do acordo, que passa a ter força legal;
- Acompanhamento do cumprimento do plano, garantindo que o superendividado possa pagar sem comprometer suas necessidades básicas.
Dessa forma, a repactuação atua como um instrumento eficaz para evitar a inadimplência, permitindo que o consumidor recupere sua saúde financeira de modo planejado e protegido pela lei.
A audiência de conciliação e sua importância
A audiência de conciliação é uma etapa fundamental no processo de repactuação de dívidas, pois oferece um espaço onde credores e superendividados podem negociar diretamente com o apoio de um mediador imparcial. Nessa audiência, busca-se um acordo que seja justo para ambas as partes, respeitando o direito do consumidor e garantindo o mínimo existencial.
Durante a audiência, são avaliadas as condições financeiras do consumidor e apresentadas propostas de pagamento que possam ser cumpridas sem comprometer a dignidade de vida. O mediador auxilia na construção desse acordo, evitando conflitos e proporcionando uma solução mais rápida e eficaz que a via judicial tradicional.
Benefícios da audiência de conciliação
- Facilita o diálogo direto entre credor e devedor;
- Promove acordos mais flexíveis e personalizados;
- Reduz o tempo e custo do processo judicial;
- Contribui para a recuperação financeira do consumidor;
- Evita a superlotação do judiciário com casos de dívidas.
Por isso, a audiência de conciliação é vista como um instrumento eficaz e humanizado, que ajuda a preservar relações e a garantir soluções práticas para o superendividamento.
Duração máxima da repactuação: prazo de 5 anos
A lei do superendividamento estabelece que o prazo máximo para a repactuação das dívidas é de até 5 anos. Esse limite foi definido para proporcionar um equilíbrio entre a necessidade do consumidor de ajustar suas finanças e o direito do credor de receber os valores devidos.
Durante esse período, o consumidor deve cumprir o plano de pagamento acordado, respeitando as condições que preservam o mínimo existencial, ou seja, o suficiente para manter sua dignidade e necessidades básicas.
Importância do prazo de 5 anos
- Evita a perpetuação das dívidas e o acúmulo de encargos excessivos;
- Oferece um período razoável para o consumidor reorganizar suas finanças;< /li>
- Permite que credores programem o recebimento de valores com segurança;
- Estabelece um limite claro para os acordos judiciais ou extrajudiciais;
- Incentiva a responsabilidade financeira durante o período de pagamento.
Respeitar esse prazo é fundamental para renovar a confiança entre as partes e garantir a efetividade da lei, promovendo a recuperação financeira do superendividado de forma sustentável.
Dicas práticas para preservar a dignidade financeira
Preservar a dignidade financeira é essencial para superar o superendividamento sem perder o equilíbrio na vida. Algumas práticas podem ajudar o consumidor a manter o controle das finanças e evitar maiores prejuízos.
Dicas práticas fundamentais
- Organize suas finanças: anote todas as dívidas, despesas e receitas para ter uma visão clara da sua situação.
- Priorize o mínimo existencial: assegure que gastos essenciais, como alimentação, moradia e saúde, estejam sempre garantidos.
- Negocie com os credores: busque acordos que cabem no seu orçamento, solicitando redução de juros e prazos adequados.
- Evite novas dívidas: controle gastos e não contraia empréstimos até que as contas estejam estabilizadas.
- Use ferramentas de controle: aplicativos financeiros e planilhas facilitam o acompanhamento e planejamento.
- Procure orientação especializada: serviços de defesa do consumidor, advogados ou consultores financeiros podem ajudar a montar um plano viável.
- Foque na educação financeira: aprender sobre orçamento, investimentos e crédito ajuda a evitar situações semelhantes no futuro.
Adotar essas ações contribui para que o superendividado recupere seu equilíbrio financeiro sem abrir mão da qualidade de vida e da dignidade.
Considerações finais sobre a lei do superendividamento
A Lei do Superendividamento é uma ferramenta importante para quem enfrenta dificuldades financeiras, oferecendo meios de repactuar dívidas sem perder o mínimo necessário para viver com dignidade.
Compreender os direitos e as etapas do processo, como a audiência de conciliação e o prazo de até 5 anos para pagamento, ajuda a criar uma negociação justa e eficaz.
Seguir dicas práticas para organizar as finanças, negociar com credores e buscar orientação especializada pode fazer toda a diferença na recuperação financeira.
Assim, é possível superar o superendividamento com segurança e preservar a qualidade de vida, retomando o controle financeiro de forma sustentável.
FAQ – Perguntas frequentes sobre a Lei do Superendividamento
O que é considerado superendividamento segundo a lei?
Superendividamento ocorre quando o consumidor não consegue pagar suas dívidas sem comprometer o mínimo necessário para uma vida digna, considerando todas as obrigações financeiras acumuladas.
Quem pode ser enquadrado como superendividado?
Pessoas físicas que enfrentam dificuldades financeiras por causa de múltiplas dívidas e alterações inesperadas em sua renda, desde que não tenham contraído dívidas de forma fraudulenta ou irresponsável.
Como funciona o processo de repactuação de dívidas?
O consumidor reúne todas as dívidas e negocia um plano de pagamento que respeite sua capacidade financeira, podendo contar com mediação extrajudicial ou judicial para formalizar o acordo.
Qual a importância da audiência de conciliação na repactuação?
Essa audiência facilita o diálogo entre credor e devedor, com apoio de um mediador, para alcançar um acordo justo e efetivo, garantindo a preservação do mínimo existencial.
Qual o prazo máximo para o pagamento das dívidas repactuadas?
O prazo máximo estipulado pela lei para o pagamento das dívidas repactuadas é de até 5 anos, para garantir equilíbrio entre as partes e a recuperação financeira do consumidor.
Quais práticas ajudam a preservar a dignidade financeira durante o superendividamento?
Organizar finanças, priorizar despesas básicas, negociar com credores, evitar novas dívidas, utilizar ferramentas de controle e buscar orientação especializada são práticas essenciais para preservar a dignidade financeira.