
Score baixo financiamento ocorre quando dívidas atrasadas e histórico de pagador negativo impactam sua pontuação, dificultando o acesso a crédito e financiamentos no mercado financeiro.
Você já se pegou preocupado com o score baixo financiamento e se perguntou se entrar com ação revisional poderia piorar essa pontuação? A verdade é que o score pode não cair pelo que você imagina, e entender isso pode abrir portas para recuperar seu crédito. Quer descobrir como? Vem comigo!
O que é score de crédito e como ele influencia financiamentos
O score de crédito é uma pontuação numérica que indica a confiabilidade de uma pessoa para pagar dívidas. Essa nota é calculada por órgãos como o birô de crédito, que analisam seu histórico financeiro, como pagamentos em dia, dívidas pendentes e o tempo de uso do crédito.
Quanto maior o score, maiores são as chances de conseguir financiamentos e com melhores condições, pois os bancos enxergam você como um pagador confiável. Por outro lado, um score baixo pode significar mais dificuldades para aprovação e juros maiores, ou até mesmo a negativa do crédito.
O score é influenciado por vários fatores, como o valor das dívidas, histórico de pagamentos, quantidade de consultas ao seu CPF e o uso consciente do crédito. Entender como funciona essa pontuação ajuda você a planejar suas finanças e melhorar seu acesso ao crédito.
Por que o score importa para financiamentos?
Em financiamentos, especialmente de longo prazo, o score é uma ferramenta essencial para o banco avaliar o risco. Ele permite uma análise rápida e objetiva, substituindo a burocracia extensa por uma métrica que traduz sua reputação financeira.
Assim, manter um score saudável é fundamental para conseguir melhores taxas, prazos maiores e condições flexíveis, facilitando a realização de sonhos como a compra da casa própria ou de um veículo.
Dicas para entender seu score
Para saber seu score, consulte os principais birôs de crédito de forma gratuita. Acompanhe mudanças com frequência, para identificar comportamentos que possam estar baixando sua pontuação.
Se perceber queda repentina, revise suas pendências financeiras, negocie dívidas e evite atrasos. A educação financeira combinada ao bom uso do crédito são as chaves para melhorar seu score e acessar financiamentos com facilidade.
Como a dívida atrasada afeta sua pontuação no birô de crédito
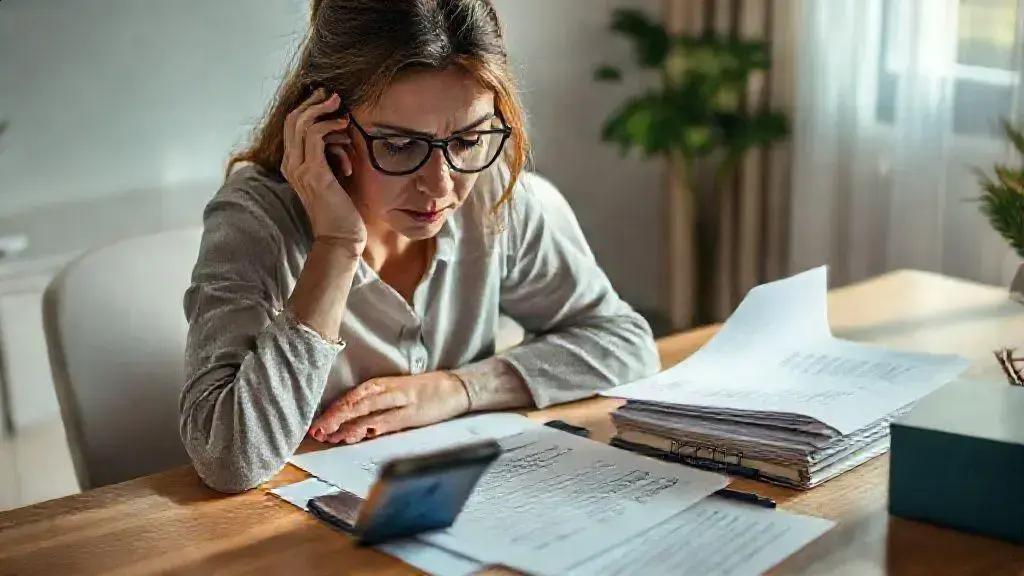
As dívidas atrasadas são um dos principais motivos para a redução do score de crédito nos birôs de crédito. Quando uma conta, como cartão de crédito, financiamento ou empréstimo, não é paga na data combinada, essa informação é reportada aos órgãos de proteção ao crédito.
Essa negativação fica registrada no seu histórico por um período que pode variar, impactando diretamente a avaliação do seu perfil financeiro. O atraso demonstra um risco maior para instituições financeiras, que passam a reduzir sua pontuação.
Impactos diretos da dívida atrasada
Além da queda no score, as dívidas atrasadas podem resultar em cobranças adicionais, como juros e multas, aumentando o valor da dívida e dificultando a regularização. Também pode limitar seu acesso a novas linhas de crédito e financiamentos.
É importante destacar que a regularização rápida das pendências pode minimizar os danos ao seu histórico, pois o score é atualizado conforme as mudanças nos seus dados financeiros.
Como o birô de crédito utiliza essas informações
Os birôs de crédito coletam dados de múltiplas fontes para compor seu perfil financeiro. Atrasos frequentes indicam comportamento de risco, fazendo com que sua pontuação seja reavaliada para baixo.
Ao manter suas dívidas sob controle e evitar atrasos, você demonstra responsabilidade financeira, o que é valorizado pelos birôs e ajuda a manter ou aumentar seu score.
Dicas para minimizar o impacto da dívida atrasada
Negocie prazos e valores com os credores assim que perceber dificuldades. Utilize acordos para quitar as dívidas e peça a exclusão do registro negativo após o pagamento.
Além disso, mantenha seus dados atualizados e acompanhe seu score regularmente para agir rapidamente frente a qualquer problema.
Desmistificando a ação revisional: o que realmente acontece com seu score
A ação revisional é um recurso jurídico usado para rever contratos, buscando corrigir valores abusivos ou cláusulas injustas. Porém, muita gente tem dúvidas sobre como essa ação pode impactar o score de crédito.
Quando você entra com uma ação revisional, normalmente isso não gera uma negativação direta em seu nome. No entanto, o processo pode ser interpretado pelos bancos como um sinal de insegurança financeira, o que pode influenciar a avaliação de risco.
O que realmente afeta o score durante uma ação revisional?
O birô de crédito considera principalmente seu comportamento de pagamento e histórico financeiro. Assim, a ação em si não altera o score, mas atrasos ou inadimplências que motivaram a ação podem causar quedas.
Além disso, os bancos podem aumentar consultas ao seu CPF para análise jurídica, o que, embora não cause grandes impactos, pode ser um dos fatores na composição do score.
Como evitar impactos negativos
Para minimizar riscos, mantenha os pagamentos em dia durante todo o processo e busque negociar diretamente com a instituição financeira.
Utilizar a ação revisional de forma consciente pode corrigir cobranças indevidas sem prejudicar sua reputação financeira.
Quando a ação revisional é recomendada?
Ela é indicada em casos de cobranças erradas, juros abusivos ou cláusulas ilegais. Antes de recorrer, analise seu contrato com atenção e consulte um especialista para entender os possíveis impactos.
O papel dos bancos no histórico de pagador e o medo do score baixo
Os bancos desempenham um papel fundamental na formação do seu histórico de pagador, que é essencial para a definição do seu score de crédito. Cada vez que você realiza um pagamento em dia, o banco reporta essa informação aos birôs de crédito, mostrando que você é um pagador responsável.
Por outro lado, quando existem atrasos ou inadimplência, essas informações também são registradas e afetam negativamente sua pontuação. O medo do score baixo é uma consequência natural desse processo, pois uma pontuação baixa significa risco maior para os bancos na hora de liberar crédito.
Como os bancos influenciam seu score
Além de informar o seu comportamento de pagamento, os bancos fazem análises internas e externas para avaliar sua capacidade financeira. Pequenos atrasos ou inadimplências podem reduzir seu score, o que dificulta obter empréstimos ou financiamentos futuros.
Entender o papel dos bancos nesse histórico permite que você tenha mais controle sobre suas finanças e saiba como agir para melhorar sua reputação financeira.
O medo do score baixo e suas consequências
Ter um score baixo gera receio na hora de solicitar crédito, levando muitas pessoas a evitarem fazer financiamentos e empréstimos, mesmo quando necessário. Esse medo pode atrasar planejamento financeiro e oportunidades importantes.
Porém, com informação e disciplina, é possível recuperar seu score e melhorar sua relação com os bancos, tornando-se um pagador confiável novamente.
Dicas para construir um histórico positivo
Faça pagamentos pontuais, mantenha seus dados atualizados junto aos bancos e negocie dívidas antes que virem atrasos. Essas práticas ajudam a demonstrar compromisso e melhoram o seu score.
Estratégias para limpar o nome após acordos e melhorar o score
Limpar o nome após um acordo é um passo fundamental para recuperar o score de crédito e retomar o acesso facilitado a financiamentos e empréstimos. Após negociar e quitar suas dívidas, é importante conferir se o registro negativo foi removido dos birôs de crédito.
Normalmente, as instituições têm até cinco dias úteis para atualizar a informação após o pagamento. Caso o nome permaneça negativado, entre em contato com o credor para solicitar a correção imediatamente.
Como melhorar o score após limpar o nome
Além de quitar débitos, adote hábitos que fortaleçam seu perfil financeiro. Pague contas em dia, evite contrair dívidas desnecessárias e mantenha o uso do crédito dentro do limite.
Mantenha seus dados cadastrais atualizados nos birôs de crédito. Essas ações demonstram responsabilidade e ajudam a elevar seu score gradualmente.
Outras estratégias importantes
Considere utilizar cartões de crédito com limites baixos para controlar gastos, ou fazer compras parceladas de forma planejada. Essas práticas ajudam a construir um histórico positivo.
Acompanhe seu score regularmente e fique atento a qualquer mudança. A educação financeira é uma aliada indispensável para manter um bom relacionamento com o mercado.
Como retomar crédito no mercado financeiro após dificuldades
Retomar crédito no mercado financeiro após dificuldades exige planejamento e disciplina. O primeiro passo é regularizar pendências e limpar o nome para restabelecer a confiança dos credores.
Após isso, é essencial demonstrar responsabilidade financeira por meio de pagamentos em dia e controle dos gastos.
Construindo um histórico positivo
Comece reconstruindo seu histórico de pagador. Pague as contas em dia, evite atrasos e mantenha suas finanças organizadas.
Solicite linhas de crédito pequenas, como cartão com limite baixo, para ir mostrando seu comprometimento gradual com o mercado.
Negociação e planejamento
Negocie dívidas antigas para evitar que pendências prejudiquem sua reputação financeira. Estabeleça um planejamento financeiro mensal que priorize dívidas e contas essenciais.
Além disso, monitore seu score regularmente e use ferramentas de educação financeira para evitar novos riscos.
Buscando orientação profissional
Em casos mais complexos, contar com a ajuda de especialistas pode acelerar seu retorno ao crédito. Consultores e educadores financeiros oferecem estratégias adaptadas ao seu perfil.
Dicas práticas para manter um score saudável e conseguir financiamento
Manter um score saudável é essencial para conseguir financiamentos com melhores condições. Para isso, comece sempre pagando suas contas em dia, pois o histórico de pontualidade influencia diretamente a sua pontuação.
Evite acumular dívidas e controle o uso do crédito disponível. Usar apenas uma parte do limite do cartão, por exemplo, mostra que você gerencia bem suas finanças.
Organize seu orçamento
Tenha um planejamento financeiro mensal para evitar imprevistos e atrasos. Reserve uma quantia para pagar contas e dívidas, mantendo-se sempre com o nome limpo.
Criar uma reserva de emergência ajuda a prevenir o impacto de gastos inesperados e manter seu score protegido.
Acompanhe seu score regularmente
Use plataformas e aplicativos que mostram sua pontuação em tempo real. Isso permite agir rápido em caso de quedas ou informações incorretas.
Pedir revisão de dados errados também é uma forma de preservar sua reputação.
Seja consciente no uso de crédito
Evite solicitar muitos financiamentos ou empréstimos ao mesmo tempo, já que várias consultas ao seu CPF podem reduzir seu score.
Negocie dívidas cedo e mantenha um relacionamento transparente com os credores para evitar registros negativos.
Conclusão
Manter um score de crédito saudável é fundamental para garantir o acesso a financiamentos com melhores condições.
Com disciplina no pagamento das contas, organização financeira e acompanhamento constante do seu score, você pode construir um histórico positivo e recuperar sua credibilidade no mercado.
Seguir dicas práticas e agir de forma consciente contribui para a estabilidade financeira e reduz o medo relacionado ao score baixo.
Lembre-se de que pequenas atitudes diárias fazem toda a diferença para conquistar mais oportunidades e realizar seus objetivos financeiros.
FAQ – Perguntas frequentes sobre score baixo e financiamento
O que é score de crédito e por que ele é importante?
Score de crédito é uma pontuação que indica seu histórico financeiro e ajuda bancos a avaliar seu risco ao conceder crédito.
Como a dívida atrasada afeta meu score?
Dívidas atrasadas são registradas no birô de crédito e podem reduzir seu score, dificultando o acesso a financiamentos.
A ação revisional pode baixar meu score?
A ação revisional por si só não reduz o score, mas atrasos que motivaram a ação podem impactar negativamente sua pontuação.
Como os bancos influenciam meu histórico de pagador?
Os bancos reportam seu comportamento de pagamento aos birôs de crédito, o que é essencial para construir um histórico positivo e um bom score.
Quais estratégias posso usar para limpar meu nome e melhorar o score?
Negociar e quitar dívidas, pedir a exclusão de registros negativos e manter pagamentos em dia ajudam a limpar o nome e elevar o score.
Como posso retomar o crédito após dificuldades financeiras?
Regularize suas pendências, organize seu orçamento, use crédito com moderação e acompanhe seu score para recuperar acesso ao crédito.