
A tarifa de abertura de crédito (TAC) só é legal quando prevista claramente no contrato e justificada por custos reais; decisões do STJ permitem contestar cobranças indevidas e buscar devolução dos valores pagos.
Você já se perguntou se a tarifa de abertura de crédito (TAC) é legal? Essa dúvida aparece muito quando a gente revisa contratos e percebe cobranças estranhas. Será que, após a decisão do STJ, dá para recuperar o que foi cobrado? Vamos entender isso juntos, de um jeito claro e direto.
O que é a tarifa de abertura de crédito (TAC) e tarifa de emissão de carnê (TEC)
A tarifa de abertura de crédito (TAC) é uma cobrança feita por bancos ou instituições financeiras para analisar e liberar um empréstimo ou financiamentos. Essa tarifa costuma ser uma taxa única, cobrada no início do contrato, para cobrir custos administrativos e operacionais relacionados à análise de crédito.
Já a tarifa de emissão de carnê (TEC) é aplicada quando a instituição financeira emite um carnê para pagamento das parcelas de um financiamento ou empréstimo. Esse valor cobre os custos de impressão, envio e administração desses carnês.
Embora essas cobranças sejam comuns, elas têm gerado muitas dúvidas sobre sua legalidade. É importante destacar que a cobrança da TAC e TEC não está prevista em todas as modalidades de crédito e deve estar claramente especificada no contrato. Caso contrário, pode ser questionada como abusiva.
Além disso, o consumidor deve ficar atento se essas tarifas são proporcionais e justificadas pelos serviços realmente prestados. A cobrança sem transparência pode ser considerada ilegal, principalmente após decisões recentes dos tribunais superiores.
Diferenças entre TAC e TEC
- TAC: Taxa cobrada no início para abrir o crédito.
- TEC: Taxa cobrada pela emissão e entrega de boletos ou carnês.
Ambas podem impactar significativamente o custo total do crédito, por isso é fundamental que os consumidores saibam identificá-las e entender sua aplicação.
Como identificar essas taxas no seu contrato bancário
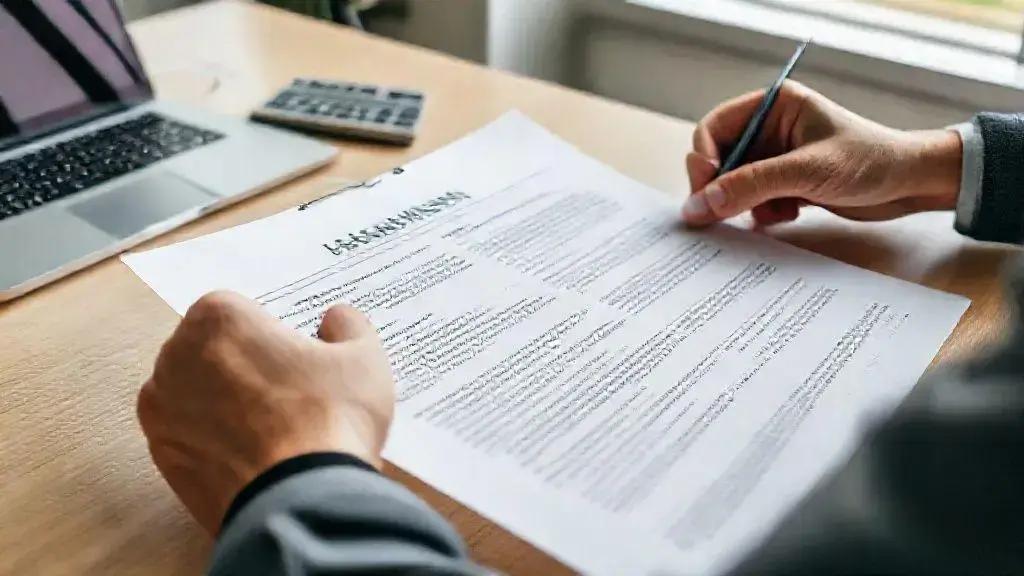
Para identificar a tarifa de abertura de crédito (TAC) e a tarifa de emissão de carnê (TEC) no seu contrato bancário, é fundamental rever o documento com atenção, principalmente as cláusulas que tratam dos custos e encargos financeiros. Essas taxas costumam estar detalhadas na seção de tarifas ou encargos adicionais.
Observe termos como “tarifa de abertura”, “taxa de análise de crédito”, “emissão de carnê” ou “serviços administrativos”. É comum que essas cobranças sejam apresentadas em forma de valores ou percentuais sobre o montante do financiamento.
Além disso, verifique se essas taxas estão discriminadas de forma clara e coerente, com os valores corretos e sem cobranças duplicadas. A transparência é essencial para que o consumidor saiba exatamente o que está pagando.
Dicas para a análise do contrato
- Leia todas as cláusulas com calma, não apenas a página inicial.
- Procure termos que indiquem tarifas ou despesas extras.
- Compare o orçamento prévio do banco com o contrato assinado para identificar diferenças.
- Se houver dúvidas, peça explicações ao gerente ou especialista da instituição.
Em caso de contratos antigos, fique atento, pois algumas cobranças que eram permitidas podem ter sido questionadas pela justiça posteriormente, possibilitando pedido de revisão ou devolução.
Ter esse cuidado ajuda a evitar cobranças indevidas. Conhecer os detalhes do seu contrato é o primeiro passo para garantir seus direitos como consumidor.
Entenda a decisão do Superior Tribunal de Justiça sobre a TAC e TEC
O Superior Tribunal de Justiça (STJ) tem se posicionado de forma clara sobre a legalidade da tarifa de abertura de crédito (TAC) e da tarifa de emissão de carnê (TEC). Diversas decisões recentes entenderam que essas cobranças podem configurar abusividade, principalmente quando não há transparência ou justificativa adequada.
Segundo o STJ, a TAC e a TEC não se enquadram como despesas administrativas essenciais que o banco deve repassar ao cliente. Ou seja, não é permitido repassar ao consumidor taxas que caracterizam lucro para a instituição. Muitas vezes, essas tarifas são cobradas independentemente do custo real do serviço prestado, o que fere o princípio do equilíbrio contratual.
Além disso, o tribunal destacou que tais cobranças precisam estar claramente previstas em contrato, com valores explicitados e sem dúvidas para o consumidor. Caso contrário, a cobrança pode ser considerada nula.
Impactos das decisões do STJ
- Possibilidade de revisão de contratos antigos que contenham TAC e TEC.
- Devolução em dobro dos valores cobrados indevidamente, segundo o Código de Defesa do Consumidor.
- Maior exigência de transparência e clareza por parte das instituições financeiras.
Essas decisões são um avanço na proteção do consumidor, coibindo práticas abusivas que ainda persistem no mercado financeiro.
Entender esta decisão ajuda clientes a reconhecerem cobranças indevidas e a buscarem seus direitos.
Diferenças entre contratos antigos e contratos novos quanto à cobrança
Os contratos bancários antigos e os novos apresentam diferenças importantes na forma como a tarifa de abertura de crédito (TAC) e a tarifa de emissão de carnê (TEC) são cobradas. Essas diferenças refletem a evolução da legislação e das decisões judiciais sobre o tema.
Contratos antigos (firmados antes das decisões recentes do STJ) costumavam aceitar a cobrança da TAC e TEC sem muita contestação. Muitas vezes, essas taxas eram embutidas no contrato de forma genérica, sem detalhamento claro dos valores ou justificativas. Isso gerou várias discussões judiciais por possíveis abusividades.
Já os contratos novos trazem regras mais claras quanto à transparência e a necessidade de comprovar os custos efetivamente incorridos para a cobrança dessas tarifas. A partir das decisões do STJ, os bancos passaram a ser mais rigorosos em justificar essas cobranças ou evitá-las, para não correr risco de questionamentos legais.
Principais diferenças
- Em contratos antigos, a cobrança da TAC e TEC era mais comum e menos detalhada.
- Contratos novos exigem maior clareza e geralmente evitam a cobrança dessas tarifas para não infringir a legislação.
- Consumidores com contratos antigos podem solicitar revisão e possíveis devoluções com base na jurisprudência atual.
Essa distinção é fundamental para quem deseja entender seus direitos e agir caso identifique cobranças indevidas em contratos firmados anos atrás.
Quando a cobrança de TAC pode ser considerada indevida
A cobrança da tarifa de abertura de crédito (TAC) pode ser considerada indevida em várias situações que ferem os direitos do consumidor. Um dos principais pontos é a falta de transparência e a ausência de previsão clara no contrato. Se a tarifa não está explicitamente autorizada ou detalhada, sua cobrança pode ser questionada.
Além disso, a cobrança da TAC pode ser considerada abusiva quando o banco não comprova que a tarifa corresponde a um custo efetivo para o serviço prestado. Ou seja, se a tarifa gerar lucro para a instituição financeira sem justificativa, ela é irregular.
Situações comuns de cobrança indevida
- Ausência de informação clara no contrato: quando o cliente não foi informado ou não concordou explicitamente com a cobrança.
- Duplicidade na cobrança: quando a mesma tarifa é cobrada mais de uma vez, sem justificativa.
- Cobrança em contratos de financiamento onde a legislação ou decisões judiciais a proibiram.
- Correlação entre a cobrança e a entrega de serviços: se o banco não prestar o serviço correspondente à tarifa, a cobrança pode ser contestada.
Conhecer essas situações permite que o consumidor fique atento e possa questionar cobranças que não estejam de acordo com a lei ou com o contrato assinado.
Se identificar cobrança indevida, é importante reunir documentos e buscar orientação jurídica para garantir seus direitos.
Como proceder para solicitar a devolução dos valores cobrados indevidamente
Para solicitar a devolução dos valores cobrados indevidamente referentes à tarifa de abertura de crédito (TAC) ou tarifa de emissão de carnê (TEC), é importante seguir alguns passos para aumentar suas chances de sucesso.
Primeiro, reúna toda a documentação relacionada, como contratos, extratos bancários e comprovantes de pagamento dessas tarifas. Isso servirá como base para comprovar a cobrança incorreta.
Em seguida, entre em contato com o banco ou instituição financeira por meio dos canais oficiais, como ouvidoria, protocolo de atendimento ou agência. Faça uma reclamação formal solicitando a devolução dos valores, explicando o motivo baseado na legislação e decisões do STJ.
Documentação e comprovantes essenciais
- Contrato com cláusulas relacionadas à TAC ou TEC.
- Extratos bancários que comprovem a cobrança.
- Comprovantes de pagamento e comprovantes de contestação anteriores.
Se o banco recusar a devolução ou não responder no prazo legal, você pode recorrer aos órgãos de defesa do consumidor, como o PROCON, ou buscar orientação jurídica para entrar com ação judicial.
Em muitos casos, a devolução pode ser em dobro, conforme previsto pelo Código de Defesa do Consumidor, como forma de coibir práticas abusivas.
Manter a calma e organizar bem toda a documentação facilitará o processo e aumentará suas chances de reaver o dinheiro cobrado indevidamente.
Dicas práticas para evitar cobranças abusivas em contratos financeiros
Evitar cobranças abusivas em contratos financeiros exige atenção e ação proativa do consumidor. A seguir, algumas dicas práticas para garantir que você não seja vítima dessas cobranças.
Leia o contrato com atenção
Antes de assinar qualquer contrato, leia todas as cláusulas cuidadosamente. Verifique se há menção clara às tarifas cobradas, como a tarifa de abertura de crédito (TAC) e a tarifa de emissão de carnê (TEC). Se algo não estiver claro, não hesite em pedir explicações ao banco.
Exija transparência
Peça ao banco ou instituição financeira um resumo detalhado dos custos envolvidos no contrato. Documente todas as informações recebidas para facilitar futuras consultas ou questionamentos.
Compare propostas
Antes de fechar um negócio, compare condições e tarifas entre diferentes instituições. Isso ajuda a identificar valores acima do mercado e a escolher a opção mais justa.
Fiscalize seus extratos e cobranças
Mantenha o hábito de acompanhar seus extratos bancários e faturas. Verifique sempre se as tarifas cobradas estão de acordo com o contrato. Caso encontre algo suspeito, entre em contato imediatamente com a instituição.
Procure ajuda quando necessário
Se tiver dúvidas ou identificar cobranças indevidas, busque orientação em órgãos de defesa do consumidor, como o PROCON, ou consulte um advogado especializado.
Agindo de forma informada e atenta, você reduz riscos de cair em cobranças abusivas e protege seu dinheiro.
Concluindo
Entender a legalidade da tarifa de abertura de crédito (TAC) e como identificar cobranças indevidas é fundamental para proteger seu dinheiro. Revisar bem os contratos, exigir transparência e acompanhar suas cobranças bancárias são passos importantes para evitar abusos.
As decisões do STJ trouxeram maior segurança para o consumidor e possibilitam a revisão de contratos antigos. Caso identifique cobranças indevidas, procure os órgãos de defesa do consumidor ou um especialista para buscar a devolução dos valores.
Agindo de forma informada e atenta, você garante seus direitos e evita prejuízos financeiros desnecessários.
FAQ – Perguntas frequentes sobre tarifa de abertura de crédito (TAC) e cobranças bancárias
O que é a tarifa de abertura de crédito (TAC)?
A TAC é uma tarifa cobrada pelos bancos para analisar e liberar um empréstimo ou financiamento, normalmente cobrada no início do contrato.
A tarifa de emissão de carnê (TEC) é obrigatória?
A TEC é cobrada para cobrir custos de emissão e envio de carnês, mas sua cobrança deve estar clara no contrato e ser justificada para não ser considerada abusiva.
Quando a cobrança da TAC pode ser considerada ilegal?
Quando a tarifa não está prevista claramente no contrato, não corresponde a custos efetivos ou está sendo cobrada em duplicidade, ela pode ser considerada ilegal.
Posso pedir a devolução da TAC cobrada indevidamente?
Sim, caso identifique cobrança indevida, você pode solicitar a devolução dos valores junto ao banco e, se necessário, recorrer a órgãos de defesa do consumidor ou à Justiça.
Qual é o impacto das decisões do STJ sobre a TAC e TEC?
O STJ tem reconhecido que essas tarifas podem ser abusivas e permite a revisão dos contratos, incluindo a devolução em dobro dos valores pagos indevidamente.
Como evitar cobranças abusivas em contratos financeiros?
Leia o contrato com atenção, exija transparência, compare propostas, fiscalize seus extratos e, em caso de dúvidas, busque orientação em órgãos de defesa do consumidor.