Seguro Embutido no Contrato de Financiamento: Você Sabia que Isso Pode Ser Ilegal?
Você foi comprar um carro, fechou o financiamento, assinou tudo correndo (afinal, quem tem paciência para ler contrato de banco?) e só meses depois percebeu que a parcela estava mais alta do que devia. Foi conferir o contrato com calma e encontrou ali, embutido, um “seguro de proteção financeira” que você nem lembra de ter pedido. Familiar?
Essa história se repete todos os dias em financeiras, bancos e concessionárias pelo Brasil inteiro. E a pergunta que chega até o meu escritório com uma frequência impressionante é sempre a mesma: isso é legal? Posso reaver esse dinheiro?
Neste artigo eu vou explicar, de um jeito direto e sem juridiquês, o que é esse tal de seguro embutido, quando ele é abusivo, o que diz a Justiça sobre o assunto e, principalmente, o que você pode fazer se descobrir que caiu nessa.
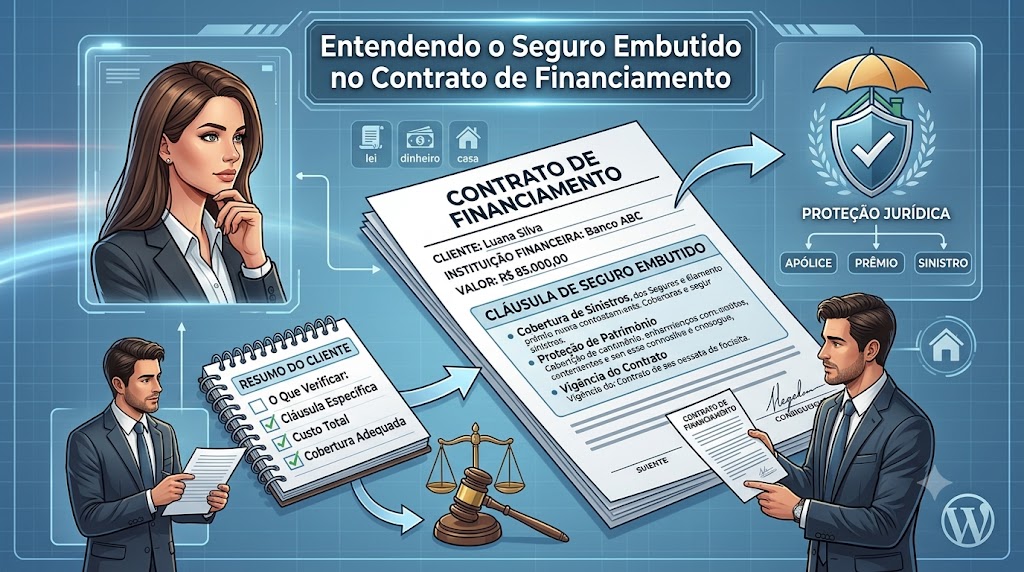
O que é o seguro embutido no financiamento?
O nome técnico é seguro prestamista (também chamado de “seguro de proteção financeira”). Na teoria, ele existe para quitar o saldo devedor do financiamento caso o titular morra, fique inválido ou perca o emprego involuntariamente. Parece até uma boa ideia, certo?
O problema não é o seguro em si — é a forma como ele é vendido. Em vez de ser oferecido como uma opção, de forma clara e separada, muitas instituições financeiras simplesmente incluem o valor do seguro dentro do próprio contrato de financiamento, sem explicar direito, sem dar alternativa de escolha e, muitas vezes, sem nem perguntar se o cliente quer.
O resultado prático é cruel: o valor do seguro é somado ao valor financiado, e você paga juros sobre o seguro durante todos os anos do contrato. Um seguro de R$ 2.000 pode virar R$ 4.000 ou mais ao final do financiamento, só por causa dos juros incidindo em cima dele.
Onde essa prática costuma aparecer
Não pense que isso é exclusividade de financiamento de carro. Encontro esse tipo de cláusula com frequência em:
- Financiamento de veículos (o caso mais comum, geralmente vindo de financeiras ligadas a concessionárias);
- Financiamento imobiliário;
- Empréstimo consignado, principalmente para aposentados e pensionistas do INSS;
- Cartões de crédito consignado;
- Empréstimos pessoais em bancos e financeiras.
Em todos esses casos, a lógica é parecida: o consumidor assina um contrato de adesão (aquele que já vem pronto, sem margem de negociação) e o seguro simplesmente aparece embutido, sem destaque, misturado ao valor total financiado.
Afinal, é legal cobrar esse seguro dentro do contrato?
Aqui está o ponto central. A contratação do seguro em si não é ilegal. O que a lei proíbe é a forma como ele costuma ser imposto. Isso tem nome jurídico: venda casada.
O que diz o Código de Defesa do Consumidor sobre venda casada
O artigo 39, inciso I, do Código de Defesa do Consumidor é bem claro: é proibido ao fornecedor condicionar o fornecimento de um produto ou serviço (no caso, o financiamento) à aquisição de outro produto ou serviço (o seguro), salvo justificativa razoável. Complementando isso, o artigo 51, inciso IV, do mesmo Código considera nula a cláusula que coloca o consumidor em desvantagem exagerada.
Ou seja: se o banco ou a financeira condicionou a liberação do crédito à contratação do seguro, sem te dar a real opção de recusar ou de escolher outra seguradora, isso é, na prática, venda casada — e venda casada é ilegal.
O que decidiu o STJ sobre o assunto (Tema 972)
O Superior Tribunal de Justiça já pacificou esse entendimento em julgamento de recurso repetitivo, no chamado Tema 972, fixando a seguinte tese: nos contratos bancários em geral, o consumidor não pode ser obrigado a contratar seguro com a própria instituição financeira ou com a seguradora indicada por ela.
Na prática, isso significa que você tem o direito de escolher livremente a seguradora, ou até de recusar o seguro completamente, sem que isso impeça a liberação do financiamento. Quando esse direito de escolha não é respeitado — quando o contrato já vem com o seguro pré-definido, sem opção de recusa clara —, os tribunais brasileiros têm reconhecido, de forma consistente, a abusividade da cláusula.
Seguro obrigatório x seguro imposto: qual a diferença?
Vale um esclarecimento importante, porque muita gente confunde:
- Existem seguros que são exigidos por lei ou pela própria natureza da operação (como o seguro do bem dado em garantia, em alguns casos de alienação fiduciária). Esses, em geral, são legítimos.
- O problema está no seguro prestamista vendido em conjunto, sem opção de escolha da seguradora e sem informação clara ao consumidor de que ele poderia recusar ou contratar em outro lugar.
A diferença não está em “ter ou não seguro”, mas sim em quem escolhe e se houve liberdade real de decisão.
Como saber se você foi vítima dessa prática
Pegue o contrato do seu financiamento (ou peça uma cópia ao banco, você tem esse direito) e observe:
- Existe uma linha ou cláusula com o nome “seguro prestamista”, “seguro de proteção financeira” ou similar embutida no valor financiado?
- Você lembra de ter sido informado, de forma clara, que poderia recusar esse seguro ou contratar com outra seguradora?
- O contrato menciona apenas uma seguradora, sem oferecer alternativas?
- O valor financiado parece maior do que o preço do bem (carro, por exemplo) mais a entrada?
- Você assinou tudo de uma vez, em um único documento, sem um contrato de seguro separado e autônomo?
Se você respondeu “sim” para a maioria dessas perguntas, há boas chances de existir uma cláusula abusiva no seu contrato.
Já paguei o seguro embutido. E agora, o que eu faço?
Se você identificou essa situação no seu financiamento, calma — isso não significa que você vai perder o carro ou o imóvel. Significa que você tem direito a rever o contrato e reaver valores pagos indevidamente.
Direito à restituição em dobro
O artigo 42, parágrafo único, do Código de Defesa do Consumidor prevê que, quando o consumidor paga um valor indevido, ele tem direito a receber em dobro o que pagou a mais, corrigido monetariamente e com juros. Ou seja: não se trata apenas de “cancelar o seguro daqui para frente” — é possível pleitear judicialmente a devolução em dobro de tudo o que já foi pago com essa cláusula abusiva, desde o início do contrato.
Isso muda bastante a conta. Um seguro de R$ 3.000, embutido e pago com juros ao longo de 48 ou 60 meses, pode representar um valor bem mais expressivo do que parece à primeira vista — e ainda em dobro.
Existe prazo para reclamar?
Sim, existe prazo, e por isso não vale a pena esperar. Quanto mais cedo o contrato for analisado, maior a chance de recuperar valores desde o início do financiamento, sem perder parcelas por conta da prescrição. Se você já quitou o financiamento há algum tempo, ainda assim vale a pena consultar um advogado para verificar se o seu caso ainda está dentro do prazo.
O seguro embutido descaracteriza a dívida?
Não. Um ponto importante: mesmo que exista abusividade no seguro, isso não anula o contrato de financiamento como um todo, nem serve como desculpa para deixar de pagar as parcelas. O que se busca é a revisão da cláusula específica do seguro e a restituição dos valores cobrados indevidamente — o restante do contrato, em regra, segue válido.
Se você quer entender melhor seus direitos como consumidor em contratos bancários, vale a pena também ler nosso conteúdo sobre quando você tem direito a rever cláusulas abusivas em contratos financeiros.
Passo a passo para revisar seu contrato
Se você quer saber, na prática, o que fazer a partir de agora, este é o caminho:
- Reúna a documentação: contrato de financiamento completo, comprovantes de pagamento e, se possível, o extrato com a evolução das parcelas.
- Peça uma análise técnica do contrato com um advogado especializado em direito bancário, que vai identificar não só o seguro embutido, mas também outras cobranças que costumam vir junto (tarifa de cadastro, tarifa de avaliação de bem sem comprovação do serviço, capitalização de juros indevida, entre outras).
- Avalie a via administrativa: em alguns casos, é possível negociar diretamente com o banco ou financeira antes de entrar com uma ação judicial.
- Ingresse com ação revisional, se for o caso, pedindo a declaração de nulidade da cláusula do seguro e a restituição em dobro dos valores pagos indevidamente.
Perguntas Frequentes sobre Seguro Embutido no Financiamento
1. O banco pode me obrigar a contratar um seguro para liberar o financiamento? Não. Conforme a tese fixada pelo STJ (Tema 972), o consumidor não pode ser obrigado a contratar seguro com a instituição financeira ou com a seguradora indicada por ela. Se isso aconteceu no seu caso, pode configurar venda casada.
2. Posso cancelar o seguro embutido mesmo já tendo assinado o contrato? Sim, é possível pedir a revisão da cláusula em juízo, especialmente quando fica demonstrado que não houve liberdade real de escolha na hora da contratação.
3. Se eu cancelar o seguro, perco alguma proteção importante? Depende do seu perfil e da sua necessidade. O ponto não é dizer que seguro é sempre ruim, mas sim que você tem o direito de escolher se quer contratá-lo, com quem e em que condições — sem que isso seja imposto como condição para o crédito.
4. Quanto tempo demora um processo de revisão de contrato de financiamento? O tempo varia conforme a Justiça, a complexidade do caso e se há necessidade de perícia contábil. Cada caso tem particularidades, e o mais indicado é conversar com um advogado para uma avaliação realista do seu contrato específico. Para entender todo o processo de revisão, veja este guia completo de revisão de contrato de financiamento de veículo.
5. Vou parar de pagar as parcelas do financiamento durante o processo? Não é recomendável parar de pagar por conta própria, salvo orientação específica em ação com pedido de tutela. O objetivo da ação revisional é corrigir cláusulas abusivas, não deixar de honrar o financiamento como um todo.
6. Esse tipo de problema também acontece em empréstimo consignado? Sim, é bastante comum, principalmente entre aposentados e pensionistas do INSS, onde seguros e outros produtos acabam embutidos no valor liberado sem a devida clareza.
Vale a pena revisar seu contrato de financiamento
Descobrir que existe um seguro embutido no seu contrato pode gerar aquela sensação de “caí numa armadilha” — e, em muitos casos, é exatamente isso que aconteceu. A boa notícia é que a legislação e os tribunais brasileiros estão do lado do consumidor quando essa prática é comprovada.
Se você quer entender se o seu contrato de financiamento tem cláusulas abusivas, seguros embutidos ou tarifas indevidas, o primeiro passo é uma análise detalhada, feita por quem entende de direito bancário no dia a dia.
Fale com a Ferreira Viana Advocacia e leve seu contrato para uma avaliação:
📱 WhatsApp: +55 11 96422-5382 📧 E-mail: [email protected] 🌐 Site: https://ferreiraviana.adv.br 📷 Instagram: @davidviana.adv 📍 Jundiaí, SP