
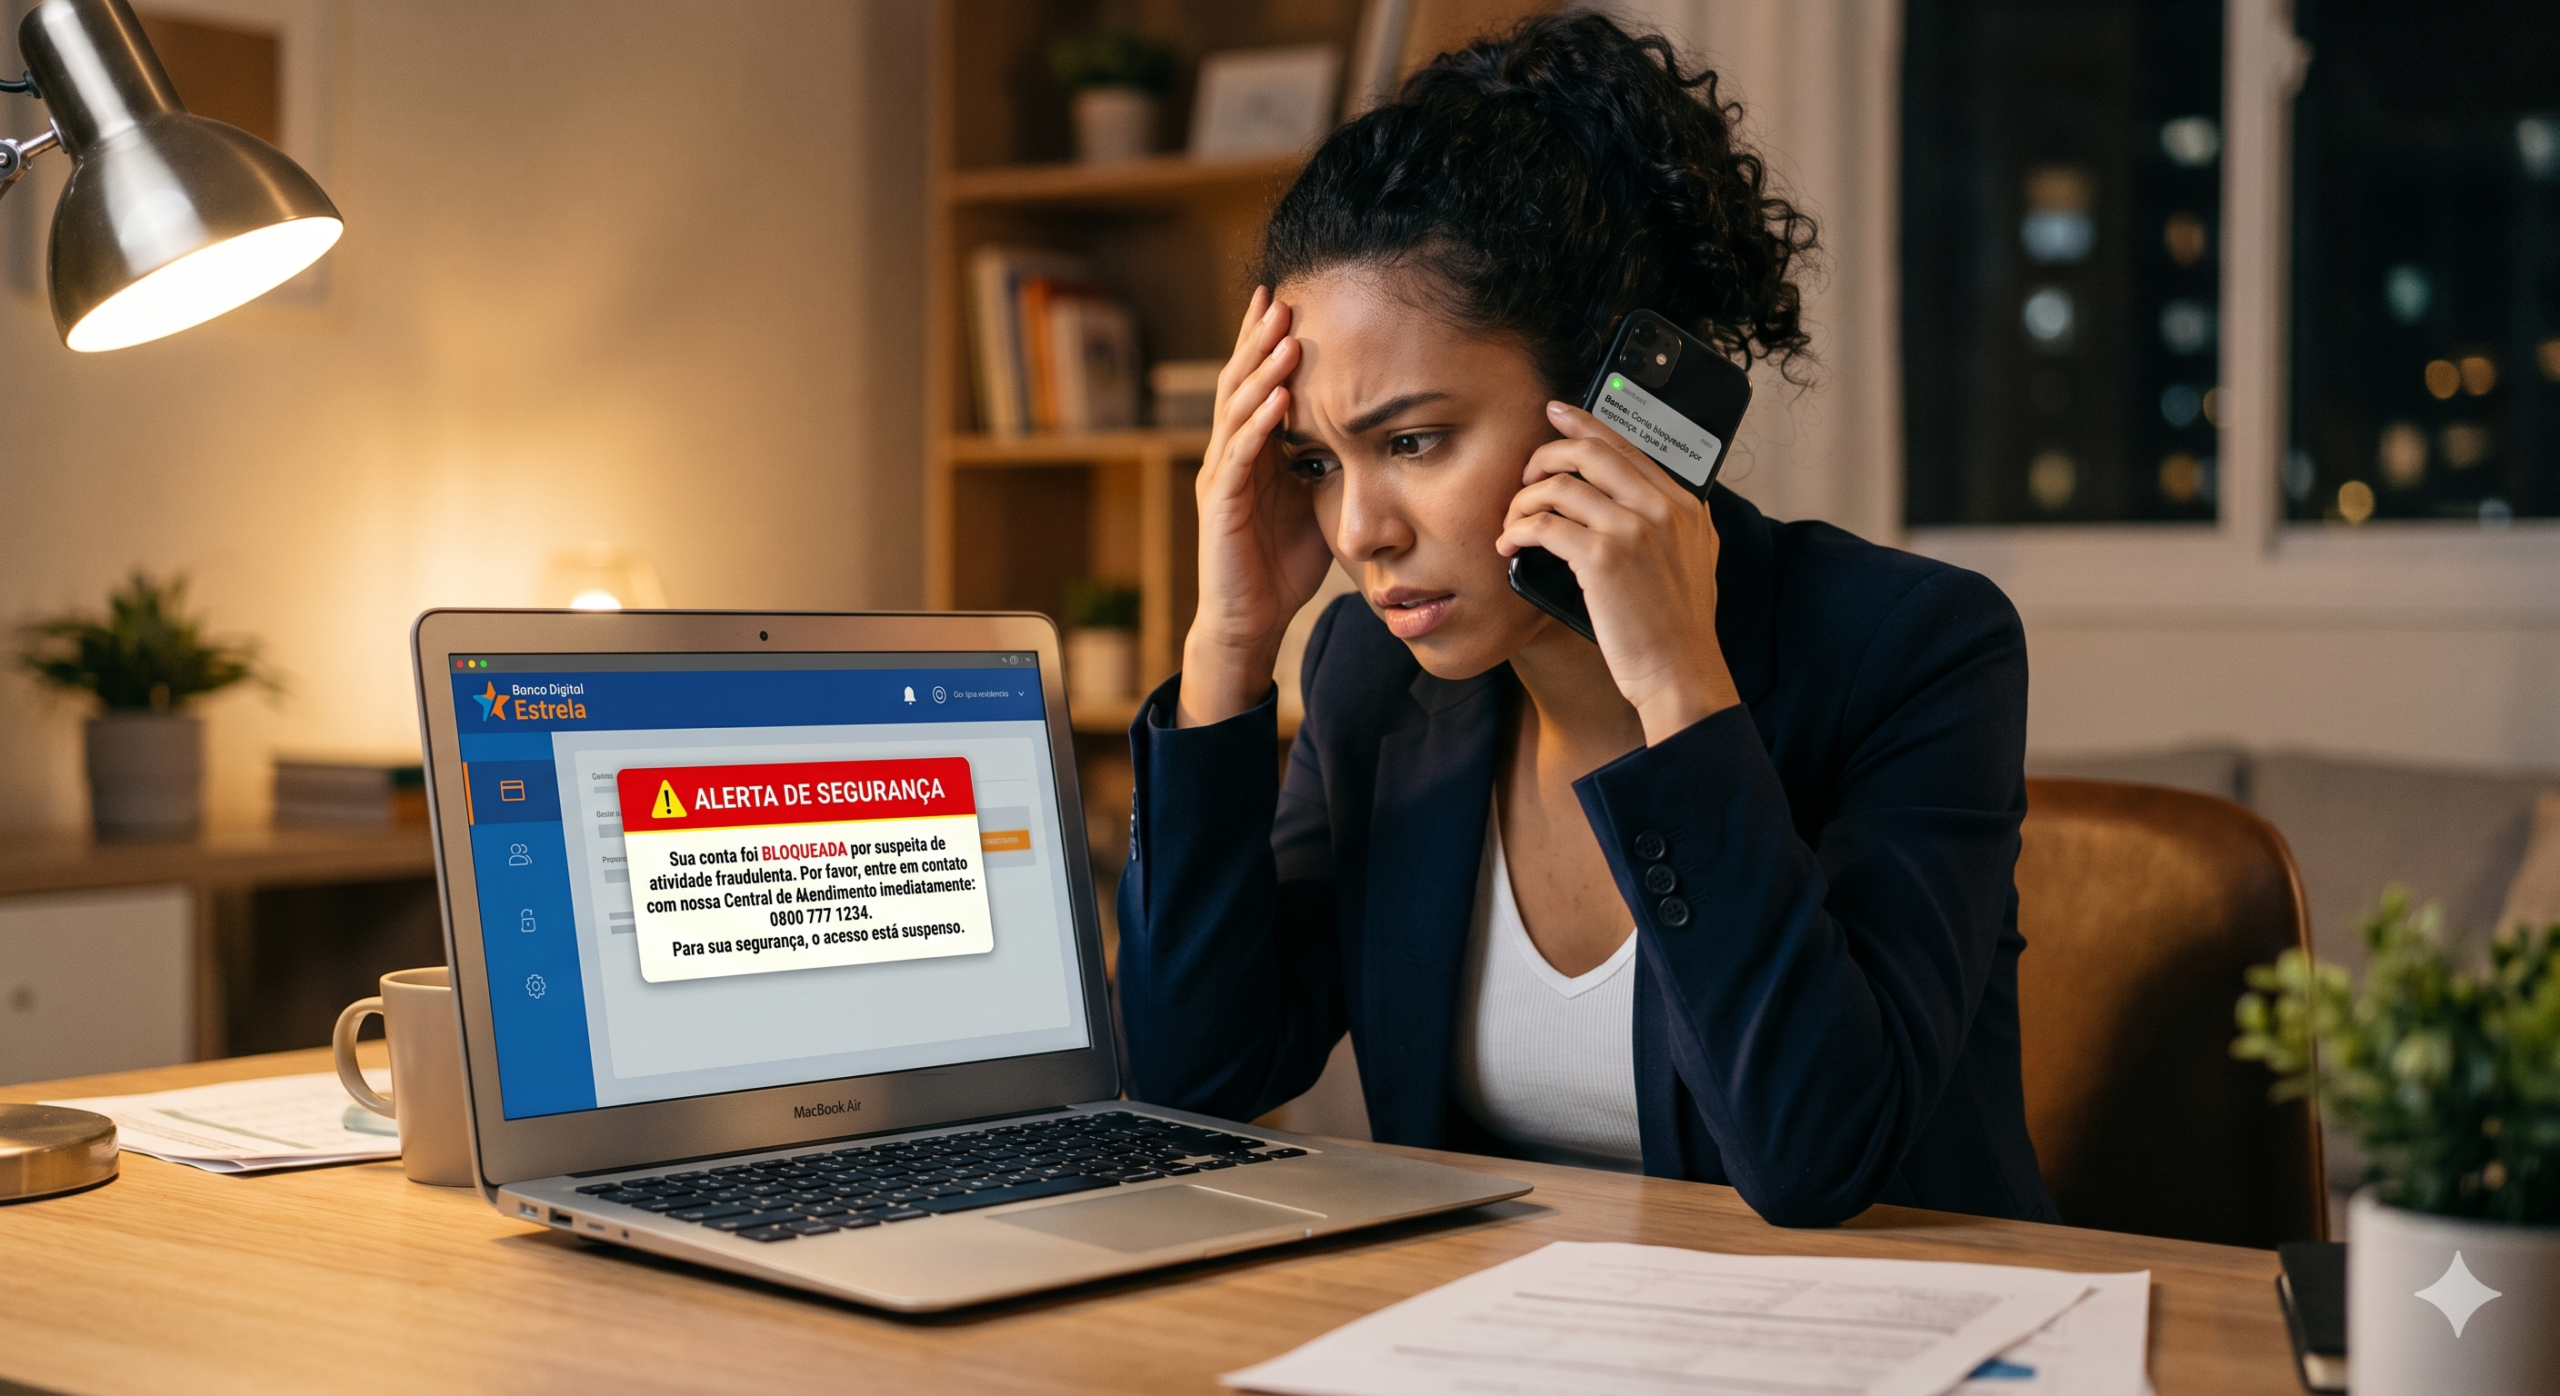
Você tentou fazer um Pix, pagar uma conta ou sacar dinheiro — e o aplicativo simplesmente não deixou. Ao ligar para o banco, a resposta foi genérica: “sua conta foi bloqueada por suspeita de fraude.” Sem explicação, sem prazo, sem saída.
Essa situação é cada vez mais comum, especialmente com o crescimento dos bancos digitais. E apesar de o banco ter, sim, o dever de prevenir fraudes, esse poder tem limites claros na lei brasileira — e quando esses limites são ultrapassados, você tem direito a ser indenizado.
Neste artigo, a equipe da Ferreira Viana Advocacia, especializada em Direito Bancário em Jundiaí (SP), explica o que a legislação diz, qual é o prazo legal que o banco tem para manter o bloqueio, como a Justiça tem decidido esses casos e o que você deve fazer agora para proteger seu dinheiro e seus direitos.

O Banco Pode Bloquear Minha Conta por Suspeita de Fraude?
Sim — mas com condições e por tempo limitado. O banco pode adotar medidas cautelares de bloqueio quando identifica movimentações atípicas ou suspeita de fraude. Isso está previsto na regulamentação do Banco Central. Porém, esse poder não é absoluto nem indefinido.
A Resolução BCB nº 302/2022, em seu artigo 20, estabelece com clareza: o bloqueio cautelar por suspeita de fraude tem prazo máximo de 72 horas. Dentro desse período, o banco deve:
- Investigar se há indícios reais de fraude;
- Comunicar o motivo ao correntista;
- Liberar a conta — ou adotar medidas mais severas com base em provas concretas, sempre informando o titular.
Se o banco bloqueou sua conta e já passaram mais de 72 horas sem nenhuma comunicação clara, sem prazo para solução e sem acesso ao seu dinheiro, ele ultrapassou os limites legais e você tem base jurídica para agir.
O Que a Lei Diz Sobre o Direito à Informação
Além do prazo de 72 horas, o banco tem obrigações de transparência que derivam diretamente do Código de Defesa do Consumidor (CDC) — aplicável às instituições financeiras por força da Súmula 297 do STJ.
Os dispositivos mais relevantes para o seu caso:
Art. 6º, III do CDC — garante ao consumidor o direito à informação adequada e clara sobre os serviços prestados e sobre qualquer alteração que afete a conta.
Art. 14 do CDC — responsabilidade objetiva do fornecedor de serviços: o banco responde pelos danos causados independentemente de ter agido com má-fé. Basta que o serviço tenha falhado.
Art. 39, IX do CDC — proíbe práticas abusivas, incluindo recusar atendimento ao consumidor sem justificativa legítima.
Lei 13.709/2018 (LGPD) — se o banco usou dados pessoais e informações cadastrais para justificar o bloqueio, ele tem obrigação de fundamentar essa decisão com base em dados corretos e tratados de forma lícita. Informações erradas ou desatualizadas que geraram o bloqueio também podem configurar violação à LGPD.
A mensagem do ordenamento jurídico é clara: bloquear a conta sem comunicar o motivo, sem prazo e sem saída para o correntista é ilegal, independentemente do argumento de “prevenção à fraude.”
Situações Mais Comuns — Em Qual Delas Você Se Encaixa?
Na prática jurídica da Ferreira Viana Advocacia em Jundiaí e região, atendemos com frequência situações como:
- Conta bloqueada sem aviso, com o aplicativo simplesmente parando de funcionar;
- Banco alegou “movimentação atípica” sem especificar qual transação foi considerada suspeita;
- Bloqueio que durou semanas ou meses, muito além das 72 horas previstas na Resolução BCB 302/2022;
- Conta usada para receber salário, aposentadoria ou benefício social que foi bloqueada, impedindo o sustento da família;
- Conta empresarial bloqueada, impossibilitando pagamento de fornecedores, funcionários e tributos;
- Fintechs como Nubank, Inter, C6 Bank e PicPay que bloqueiam contas de forma automática por algoritmo, sem revisão humana e sem comunicação adequada;
- Banco que exige documentação adicional mas não libera a conta mesmo após o envio, mantendo o bloqueio indefinidamente.
Em todos esses cenários, há fundamento jurídico para exigir tanto o desbloqueio imediato via tutela de urgência quanto a indenização por danos morais e, quando cabível, materiais.
O Que os Tribunais Têm Decidido? A Jurisprudência é Sólida
Os tribunais brasileiros têm condenado bancos de forma consistente quando o bloqueio extrapola os limites legais. Confira casos reais e recentes:
TJDFT — Bloqueio de 3 semanas: R$ 5.000 em danos morais
A 7ª Turma Cível do Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) condenou um banco a pagar R$ 5.000 em danos morais após uma cliente ter a conta bloqueada preventivamente por suspeita de fraude e ficar sem acesso aos recursos por cerca de três semanas — muito além do prazo máximo de 72 horas previsto pelo Banco Central. O colegiado entendeu que a situação “ultrapassou o mero aborrecimento”, pois impediu a consumidora de arcar com despesas básicas. A decisão foi unânime.
TJDFT — Banco C6: bloqueio reincidente, R$ 10.000 de indenização
Em outro caso envolvendo o Banco C6 S.A., a mesma 7ª Turma Cível do TJDFT majorou a indenização para R$ 10.000 ao concluir que a instituição “agiu de forma abusiva, especialmente pelo longo período em que impediu o acesso da empresa aos valores depositados.” Agravou o caso o fato de o banco ter mantido o bloqueio mesmo após decisão liminar determinando o desbloqueio — conduta que o colegiado classificou como reincidente e de maior gravidade.
Jusbrasil — Santander: R$ 18.000 por ausência de notificação
Em ação envolvendo o Banco Santander, o tribunal entendeu que, ainda que a instituição financeira possa adotar medidas de segurança para prevenir fraudes, qualquer bloqueio por movimentação atípica “deve ser provisório e temporário, acompanhado de justificativa e imediatamente comunicado ao correntista.” Como o banco não seguiu esse procedimento e ainda descontou valores da conta sem explicação, a indenização foi majorada para R$ 18.000.
TJDFT — Processo 0703598-58.2024.8.07.0017
O tribunal reconheceu expressamente que “o bloqueio injustificado da conta corrente é fator gerador de dano moral, porquanto restringe indevidamente o crédito do consumidor, configurando verdadeira restrição material atingindo sua dignidade.”
O padrão jurisprudencial é claro: quando o banco bloqueia sem comunicar, sem justificar e sem cumprir o prazo legal, ele deve indenizar.
Quanto Posso Receber de Indenização?
Os valores variam conforme as circunstâncias do caso — duração do bloqueio, impacto na vida do consumidor, reincidência do banco e se houve prejuízo material comprovado. Com base na jurisprudência atual:
| Situação | Faixa de indenização aproximada |
|---|---|
| Bloqueio breve (menos de 72h) com comunicação deficiente | R$ 3.000 a R$ 5.000 |
| Bloqueio superior a 72h sem justificativa | R$ 5.000 a R$ 10.000 |
| Conta de salário ou benefício bloqueada | R$ 8.000 a R$ 15.000 |
| Conta empresarial bloqueada com prejuízo operacional | R$ 10.000 a R$ 20.000 |
| Bloqueio prolongado + desconto indevido de valores | R$ 15.000 a R$ 25.000 |
Além dos danos morais, dependendo do caso é possível pleitear:
- Restituição de valores descontados indevidamente durante o bloqueio;
- Indenização por danos materiais se houver multas, juros ou perdas financeiras decorrentes da impossibilidade de movimentar a conta;
- Tutela de urgência para desbloqueio imediato, antes mesmo do julgamento da ação.
O Banco Pode Bloquear Apenas Parte dos Valores?
Essa é uma questão importante — e muitos consumidores não sabem que têm esse argumento a seu favor.
Os tribunais têm entendido que o bloqueio deve ser proporcional. Se o banco identificou uma transação suspeita de R$ 500, ele não pode bloquear toda a conta com R$ 15.000. A medida cautelar deve recair apenas sobre os valores efetivamente suspeitos, e não sobre todo o patrimônio do correntista.
O bloqueio integral da conta, quando poderia ser parcial, caracteriza excesso e reforça ainda mais o argumento de abuso de direito — aumentando a base para o pedido de indenização.
Passo a Passo: O Que Fazer Imediatamente
1. Tente obter informações do banco — e documente tudo
Acesse o aplicativo, ligue para o suporte, vá à agência. Exija que o banco informe, por escrito e de forma clara: qual foi a transação ou movimentação considerada suspeita, qual o prazo para o desbloqueio e o que você precisa fazer para resolver. Guarde o número de protocolo de todos os atendimentos.
2. Registre o bloqueio em canais oficiais
Faça uma reclamação formal no Banco Central (www.bcb.gov.br) e no consumidor.gov.br — onde os bancos são obrigados a responder em até 10 dias úteis. Em Jundiaí, você também pode registrar reclamação presencialmente no PROCON Municipal, que fica na Rua Barão de Jundiaí. Esses registros criam um histórico oficial importantíssimo para uma eventual ação judicial.
3. Reúna as provas do prejuízo
Guarde: prints do aplicativo com o bloqueio; extratos; comprovantes de contas não pagas ou transações recusadas por causa do bloqueio; correspondências (e-mails, SMS, notificações do app) enviadas ou recebidas do banco; e qualquer documento que comprove que você tentou resolver sem sucesso.
4. Consulte um advogado especializado em Direito Bancário
Com toda a documentação em mãos, procure um advogado. Em casos urgentes — especialmente quando a conta bloqueada recebia salário, aposentadoria ou benefício social —, é possível pedir uma tutela de urgência para forçar o banco a desbloquear a conta em 24 a 48 horas, antes mesmo do julgamento final.
5. Ajuíze a ação — sem medo e dentro do prazo
O prazo para entrar com ação contra o banco com base no CDC é de 5 anos (art. 27), contados a partir do evento. Dependendo do valor pretendido, a ação pode ser proposta no Juizado Especial Cível (JEC) — mais ágil e sem necessidade de advogado para causas até 20 salários mínimos. Para valores maiores ou situações mais complexas, a ação deve tramitar na Justiça Comum, onde o advogado é indispensável.
“Movimentação Atípica”: O Argumento Genérico que os Tribunais Rejeitam
Um dos padrões mais comuns — e mais problemáticos — é o banco usar a expressão vaga “movimentação atípica” como justificativa para o bloqueio, sem especificar qual transação foi considerada suspeita, qual política interna foi violada ou quais provas embasam a suspeita.
Os tribunais têm rejeitado esse argumento sistematicamente. Na visão dos magistrados, o banco tem o dever de ser específico: ele precisa apontar qual movimentação gerou a suspeita, dar ao correntista a oportunidade de se explicar e justificar a medida com dados concretos — não com termos genéricos que equivalem à ausência total de justificativa.
Se o banco bloqueou sua conta invocando “movimentação atípica” sem mais detalhes, você tem um argumento jurídico sólido: a ausência de fundamentação específica, por si só, já configura falha na prestação do serviço.
Conta Bloqueada e o Pix: Atenção ao Mecanismo Especial de Devolução (MED)
Com o crescimento do Pix, surgiu um novo tipo de bloqueio: o Mecanismo Especial de Devolução (MED), previsto na regulamentação do Banco Central. Por meio do MED, o banco receptor pode bloquear valores recebidos via Pix quando há denúncia de fraude pelo banco de origem.
O MED tem prazo regulamentar de 72 horas para que o banco avalie e tome uma decisão. Se o banco demorar mais que isso sem comunicar o correntista ou liberar os valores, o procedimento se torna irregular e pode gerar direito à indenização — como ocorreu em caso julgado pelo STJ em que o banco recebedor demorou 7 dias para iniciar a análise, mesmo com solicitação urgente.
Se você recebeu valores via Pix e sua conta foi bloqueada nesse contexto, é ainda mais importante agir rápido e documentar tudo — porque o prazo de 72 horas é curto e o banco pode tentar reverter o bloqueio em seu desfavor.
Por Que Contratar um Advogado Especializado em Bancos?
A Ferreira Viana Advocacia atua em Jundiaí (SP) e em toda a região — incluindo Várzea Paulista, Campo Limpo Paulista, Itupeva, Jarinu e Louveira — com especialização em Direito Bancário e Direito do Consumidor.
Atendemos todo Brasil 100% online, caso prefira.
Nossa experiência inclui pedidos de tutela de urgência para desbloqueio imediato de contas, ações de indenização por bloqueio indevido e acompanhamento de casos envolvendo fintechs, Pix e MED. Se você está em Jundiaí ou na região e está com a conta bloqueada, o atendimento inicial é gratuito — e quanto antes você agir, maiores as chances de recuperar seu dinheiro rapidamente.
Perguntas Frequentes sobre Conta Bloqueada por Suspeita de Fraude
Por quanto tempo o banco pode manter minha conta bloqueada por suspeita de fraude? O prazo máximo é de 72 horas, conforme o art. 20 da Resolução BCB nº 302/2022. Após esse período, o banco deve liberar a conta ou apresentar provas concretas que justifiquem medidas mais severas, sempre comunicando o titular. Bloqueio além das 72 horas sem justificativa é irregular e pode gerar indenização.
O banco precisa me avisar quando bloqueia minha conta? Sim. O banco tem obrigação de comunicar o motivo do bloqueio de forma clara e no menor tempo possível. A ausência de comunicação viola o art. 6º, III do CDC, que garante ao consumidor o direito à informação adequada sobre os serviços contratados.
Posso pedir indenização se minha conta foi bloqueada por mais de 72 horas? Sim. Se o bloqueio ultrapassou o prazo legal sem justificativa concreta ou sem comunicação adequada, há base para pedir indenização por danos morais — e, se houver prejuízo financeiro demonstrável, também por danos materiais.
O banco pode bloquear toda a minha conta ou só os valores suspeitos? Os tribunais entendem que o bloqueio deve ser proporcional. Se apenas uma transação foi considerada suspeita, o banco não pode bloquear toda a conta. O bloqueio integral, quando poderia ser parcial, configura excesso e reforça o pedido de indenização.
O que fazer se o banco alegar “movimentação atípica” sem dar mais detalhes? Exija por escrito qual foi a transação ou movimentação específica considerada atípica. Se o banco não explicar com clareza, a jurisprudência entende que isso equivale à ausência de justificativa — o que já configura falha na prestação do serviço.
Fintechs como Nubank e Inter têm as mesmas obrigações? Sim. As fintechs são instituições financeiras reguladas pelo Banco Central e estão sujeitas às mesmas normas dos bancos tradicionais, incluindo a Resolução BCB nº 302/2022 e o CDC. O fato de o bloqueio ser automático por algoritmo não afasta a responsabilidade da instituição.
Qual é o prazo para entrar com ação judicial contra o banco? O prazo prescricional para ações baseadas no Código de Defesa do Consumidor é de 5 anos, contados da data do evento (art. 27 do CDC). Contudo, não espere: quanto mais rápido você agir, mais fácil preservar as provas e maior a possibilidade de obter tutela de urgência para desbloqueio imediato.
Fale Com um Advogado Especializado em Bloqueio de Conta em Jundiaí
Conta bloqueada é um problema urgente — e precisa de solução urgente. Se o banco bloqueou sua conta por suspeita de fraude sem comunicar, sem prazo e além das 72 horas, você tem direitos garantidos em lei e a Ferreira Viana Advocacia está pronta para ajudar.
Atendemos em Jundiaí, Várzea Paulista, Campo Limpo Paulista, Itupeva e toda a região do interior de São Paulo. O atendimento inicial é gratuito e pode ser feito pelo WhatsApp.
📱 Fale pelo WhatsApp agora mesmo 🌐 ferreiraviana.adv.br 📍 Jundiaí, SP
Este artigo tem caráter exclusivamente informativo e não constitui consultoria jurídica. Para análise do seu caso específico, consulte um advogado. Ferreira Viana Advocacia — OAB/SP 542.435. Especialistas em Direito Bancário e Direito do Consumidor em Jundiaí.




