Entrega amigável de veículo é a devolução voluntária do carro financiado ao banco, mas não quita automaticamente a dívida, exigindo negociação para evitar saldo devedor e impactos financeiros negativos.
Você sabe realmente o que envolve a entrega amigável de veículo? Muitas vezes pode parecer uma saída prática, mas será que é a melhor escolha diante do saldo devedor? Vamos explorar juntos para evitar surpresas desagradáveis.
o que é entrega amigável e como funciona
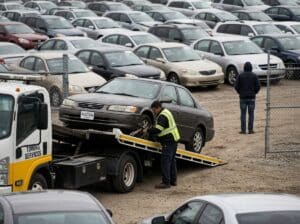
A entrega amigável é uma alternativa para quem possui um veículo financiado e não consegue mais manter as parcelas em dia. Nesse processo, o devedor devolve o carro diretamente ao banco ou financeira, na tentativa de negociar a dívida ou encerrar o contrato de forma menos traumática do que a retomada judicial.
Funciona assim: ao optar pela entrega amigável, você procura a instituição financeira para comunicar a devolução voluntária do veículo. Em seguida, o banco avalia o carro e calcula o valor restante do financiamento, que pode incluir saldo devedor, multas e juros. Mesmo após a entrega, é comum que o devedor continue responsável pelo pagamento das parcelas restantes caso o valor do veículo não cubra toda a dívida.
Aspectos importantes da entrega amigável
Ao escolher essa opção, é fundamental compreender que a entrega amigável não extingue automaticamente sua dívida. O contrato de financiamento permanece ativo até que todas as parcelas sejam quitadas ou que seja firmado um acordo específico com o banco. Portanto, a entrega do veículo é o primeiro passo, mas a negociação do saldo devedor deve ser clara e transparente.
Vale destacar que a entrega amigável pode evitar os custos e transtornos de um processo de leilão ou retomada judicial, mas nem sempre é a melhor alternativa para quem deseja sair totalmente do financiamento sem prejuízo financeiro.
Por fim, a comunicação direta com a financeira e a busca por um acordo podem garantir um desfecho menos oneroso, mas é essencial estar atento a todas as cláusulas do contrato e às condições apresentadas pelo banco.
impactos no saldo devedor após a entrega
Após a entrega amigável do veículo, o saldo devedor pode continuar existindo, pois a devolução do bem não quita automaticamente toda a dívida pendente. O banco realiza uma avaliação do veículo para determinar seu valor de mercado, que será abatido do valor total financiado. Caso o valor do carro seja inferior ao saldo devedor, o cliente permanece responsável pelo pagamento da diferença.
Como o saldo devedor é calculado
O saldo devedor inclui o valor principal do financiamento, juros acumulados, multas e outras tarifas estipuladas no contrato. Mesmo após a entrega, esses valores podem continuar correndo até que o acordo com a instituição financeira seja finalizado.
É importante destacar que o banco pode ainda cobrar valores adicionais durante o processo de venda do veículo recuperado, como custos de leilão ou de armazenamento, impactando no saldo final a ser pago pelo devedor.
Impactos para o consumidor
O saldo devedor pode se tornar uma dívida remanescente que precisa ser negociada ou parcelada após a entrega do veículo. Em alguns casos, o consumidor pode enfrentar dificuldades financeiras se o valor a pagar continuar alto. Por isso, a comunicação transparente com o banco e o planejamento financeiro são essenciais para evitar surpresas desagradáveis. Antes de decidir, vale revisar também os direitos do consumidor na busca e apreensão.
Outra consequência é a possível negativação do nome caso os pagamentos do saldo devedor não sejam regularizados, o que pode afetar o crédito do consumidor por longo período.
riscos de ficar sem o veículo e ainda com dívida
Optar pela entrega amigável do veículo pode parecer uma saída rápida, mas traz o risco de ficar sem o carro e ainda carregar a dívida restante. Isso acontece quando o valor de mercado do veículo é menor que o saldo devedor, obrigando o devedor a continuar pagando a diferença.
Consequências financeiras
Ficar sem o veículo pode dificultar o deslocamento para o trabalho ou comprometer atividades essenciais do dia a dia. Além disso, a dívida remanescente pode gerar cobranças rigorosas, multas e juros que aumentam o valor devido, causando um impacto financeiro ainda maior.
Impactos no crédito
Se o pagamento do saldo devedor não for regularizado, o nome do consumidor pode ser incluído em cadastros de inadimplentes, como SPC e Serasa. Isso prejudica a capacidade de obter crédito no futuro, tornando difícil financiar outros bens ou conseguir empréstimos.
Perda de patrimônio e dificuldades futuras
A entrega amigável pode causar uma sensação de alívio imediato, mas o prejuízo financeiro pode se estender por meses ou anos, dependendo do acordo feito com o banco. Além disso, a falta do veículo pode levar à necessidade de pensar em alternativas de transporte, gerando custos extras.
Por isso, é essencial avaliar cuidadosamente todas as opções e tentar negociar com a instituição financeira antes de entregar o veículo, para minimizar os riscos e prejuízos.
a importância do acordo com o banco para quitar financiamento
Firmar um acordo com o banco é fundamental para quem deseja quitar um financiamento de veículo e evitar problemas financeiros maiores. Esse acordo pode definir condições para parcelamento, descontos ou prazos estendidos, tornando o pagamento da dívida mais viável.
Benefícios do acordo
O acordo evita o acúmulo de juros e multas, previne a negativação do nome do consumidor e impede ações judiciais que resultem em perda do veículo ou outras consequências legais. Negociar diretamente com o banco também possibilita clareza sobre o valor final da dívida e as condições de pagamento.
Como negociar com o banco
Para iniciar a negociação, é recomendado reunir toda a documentação do financiamento, incluindo o contrato e extratos das parcelas. Apresente sua situação financeira atual de forma transparente e busque propostas que cabem no seu orçamento. Muitas instituições oferecem canais específicos e atendimento personalizado para esse tipo de situação.
Cuidados ao fechar o acordo
Antes de assinar qualquer documento, leia atentamente os termos do acordo e verifique se todas as condições estão claras e por escrito. É aconselhável exigir comprovantes da quitação parcial ou total da dívida conforme os pagamentos forem realizados.
Ter um acordo formalizado pode evitar surpresas no futuro e garantir que a dívida seja realmente quitada, proporcionando mais segurança para o consumidor.
prós e contras de optar pela entrega amigável
A entrega amigável do veículo financiado é uma alternativa que pode trazer vantagens e desvantagens importantes para quem enfrenta dificuldades para manter as parcelas em dia.
Prós da entrega amigável
- Evita processos judiciais: A devolução direta reduz burocracia e evita ações de retomada do veículo, o que pode ser menos traumático.
- Reduz o custo de recuperação do veículo: Como o banco recebe o carro de forma voluntária, os custos com leilão e armazenamento podem ser menores.
- Possibilidade de negociação: Facilita o diálogo com a instituição financeira para acertar o saldo devedor e as condições de pagamento.
Contras da entrega amigável
- Dívida residual: A devolução não quita automaticamente o saldo devedor, podendo sobrar uma dívida a ser paga.
- Perda do veículo: O consumidor fica sem o carro, o que pode impactar sua rotina e comprometer deslocamentos essenciais.
- Impacto no crédito: Caso não haja negociação adequada, a dívida pendente pode resultar em negativação do nome e dificuldades futuras para obter crédito.
Antes de optar pela entrega amigável, é essencial pesar esses prós e contras e buscar orientação para tomar a decisão mais adequada ao seu caso.
como o advogado pode ajudar na negociação
Um advogado especializado pode ser fundamental na negociação da entrega amigável do veículo financiado, oferecendo suporte jurídico para garantir que seus direitos sejam respeitados.
Orientação legal
O advogado analisa o contrato de financiamento e identifica possíveis cláusulas abusivas ou ilegais, além de esclarecer dúvidas sobre os termos da negociação e o impacto no saldo devedor.
Intermediação com o banco
Com experiência, o advogado pode negociar diretamente com a instituição financeira buscando condições mais justas, como redução de juros, prazos melhores ou até mesmo descontos no valor total da dívida.
Prevenção de riscos
Ele ajuda a evitar armadilhas comuns, como acordos que não extinguem a dívida ou a entrega sem garantias de que o nome será limpo após o pagamento.
Representação legal
Se houver desacordo ou litígio, o advogado pode representar o cliente judicialmente para garantir que não haja cobranças indevidas e que a devolução do veículo seja feita de forma correta.
Contar com um profissional qualificado pode fazer a diferença para evitar prejuízos e obstar problemas futuros nessa negociação complexa.
passos para garantir que a dívida seja quitada 100%
Para garantir que a dívida do financiamento seja quitada 100% após a entrega amigável do veículo, é necessário seguir alguns passos essenciais para evitar surpresas e problemas futuros.
1. Confirme o valor exato do saldo devedor
Solicite ao banco um documento oficial que informe o saldo total a ser pago, incluindo juros, multas e quaisquer outras taxas aplicáveis. Esse valor deve ser claro e detalhado para que você saiba exatamente o que está quitando.
2. Negocie condições de pagamento
Busque um acordo com o banco que caiba no seu orçamento, podendo incluir descontos ou parcelamentos. É fundamental que tudo seja formalizado por escrito para garantir segurança.
3. Faça os pagamentos rigorosamente em dia
Mantenha os pagamentos dentro dos prazos estabelecidos para evitar multas e negativação do nome, que podem complicar ainda mais a situação.
4. Exija comprovantes de pagamento
Guarde todos os recibos e comprovantes de pagamento para usar como prova em caso de divergências futuras com a instituição financeira.
5. Solicite a quitação formal da dívida
Após o pagamento integral, peça ao banco a emissão de um documento de quitação total da dívida. Este é o comprovante legal de que você não possui mais débitos.
6. Acompanhe a regularização do seu nome
Verifique se o seu nome foi retirado de cadastros de inadimplentes, como SPC e Serasa, para garantir que não haja prejuízos ao seu crédito.
Seguindo esses passos você terá mais segurança para quitar sua dívida de forma completa e evitar problemas futuros.
Conclusão
A entrega amigável do veículo financiado pode ser uma alternativa, mas exige cuidado e planejamento. Entender os riscos e benefícios, negociar com o banco e buscar ajuda profissional são passos essenciais para evitar prejuízos.
Garantir que a dívida seja quitada corretamente e acompanhar todos os processos protege seu nome e seu futuro financeiro. Assim, você toma decisões mais seguras e evita complicações no caminho.
Analise bem suas opções e conte com orientação adequada para fazer a melhor escolha para sua situação.
FAQ – Perguntas frequentes sobre entrega amigável de veículo financiado
O que é entrega amigável de veículo?
É a devolução voluntária do veículo financiado ao banco ou financeira para tentar negociar ou encerrar o financiamento.
A entrega amigável quita toda a dívida automaticamente?
Não. A entrega do veículo não quita automaticamente o saldo devedor, que pode continuar a ser cobrado.
Quais riscos existem ao optar pela entrega amigável?
Um dos principais riscos é ficar sem o veículo e ainda ter que pagar a dívida restante, além do impacto no nome caso não haja negociação.
Como um advogado pode ajudar na negociação?
O advogado pode orientar sobre os direitos do consumidor, analisar contratos, negociar diretamente com o banco e representar em caso de litígio.
Por que é importante fechar um acordo com o banco?
O acordo ajuda a definir condições claras para quitar a dívida, evita multas, juros abusivos e ações judiciais que podem piorar a situação.
Quais passos devo seguir para garantir que a dívida seja quitada?
Verifique o saldo devedor oficial, negocie condições, faça os pagamentos em dia, guarde comprovantes, solicite quitação formal e acompanhe a limpeza do nome.