
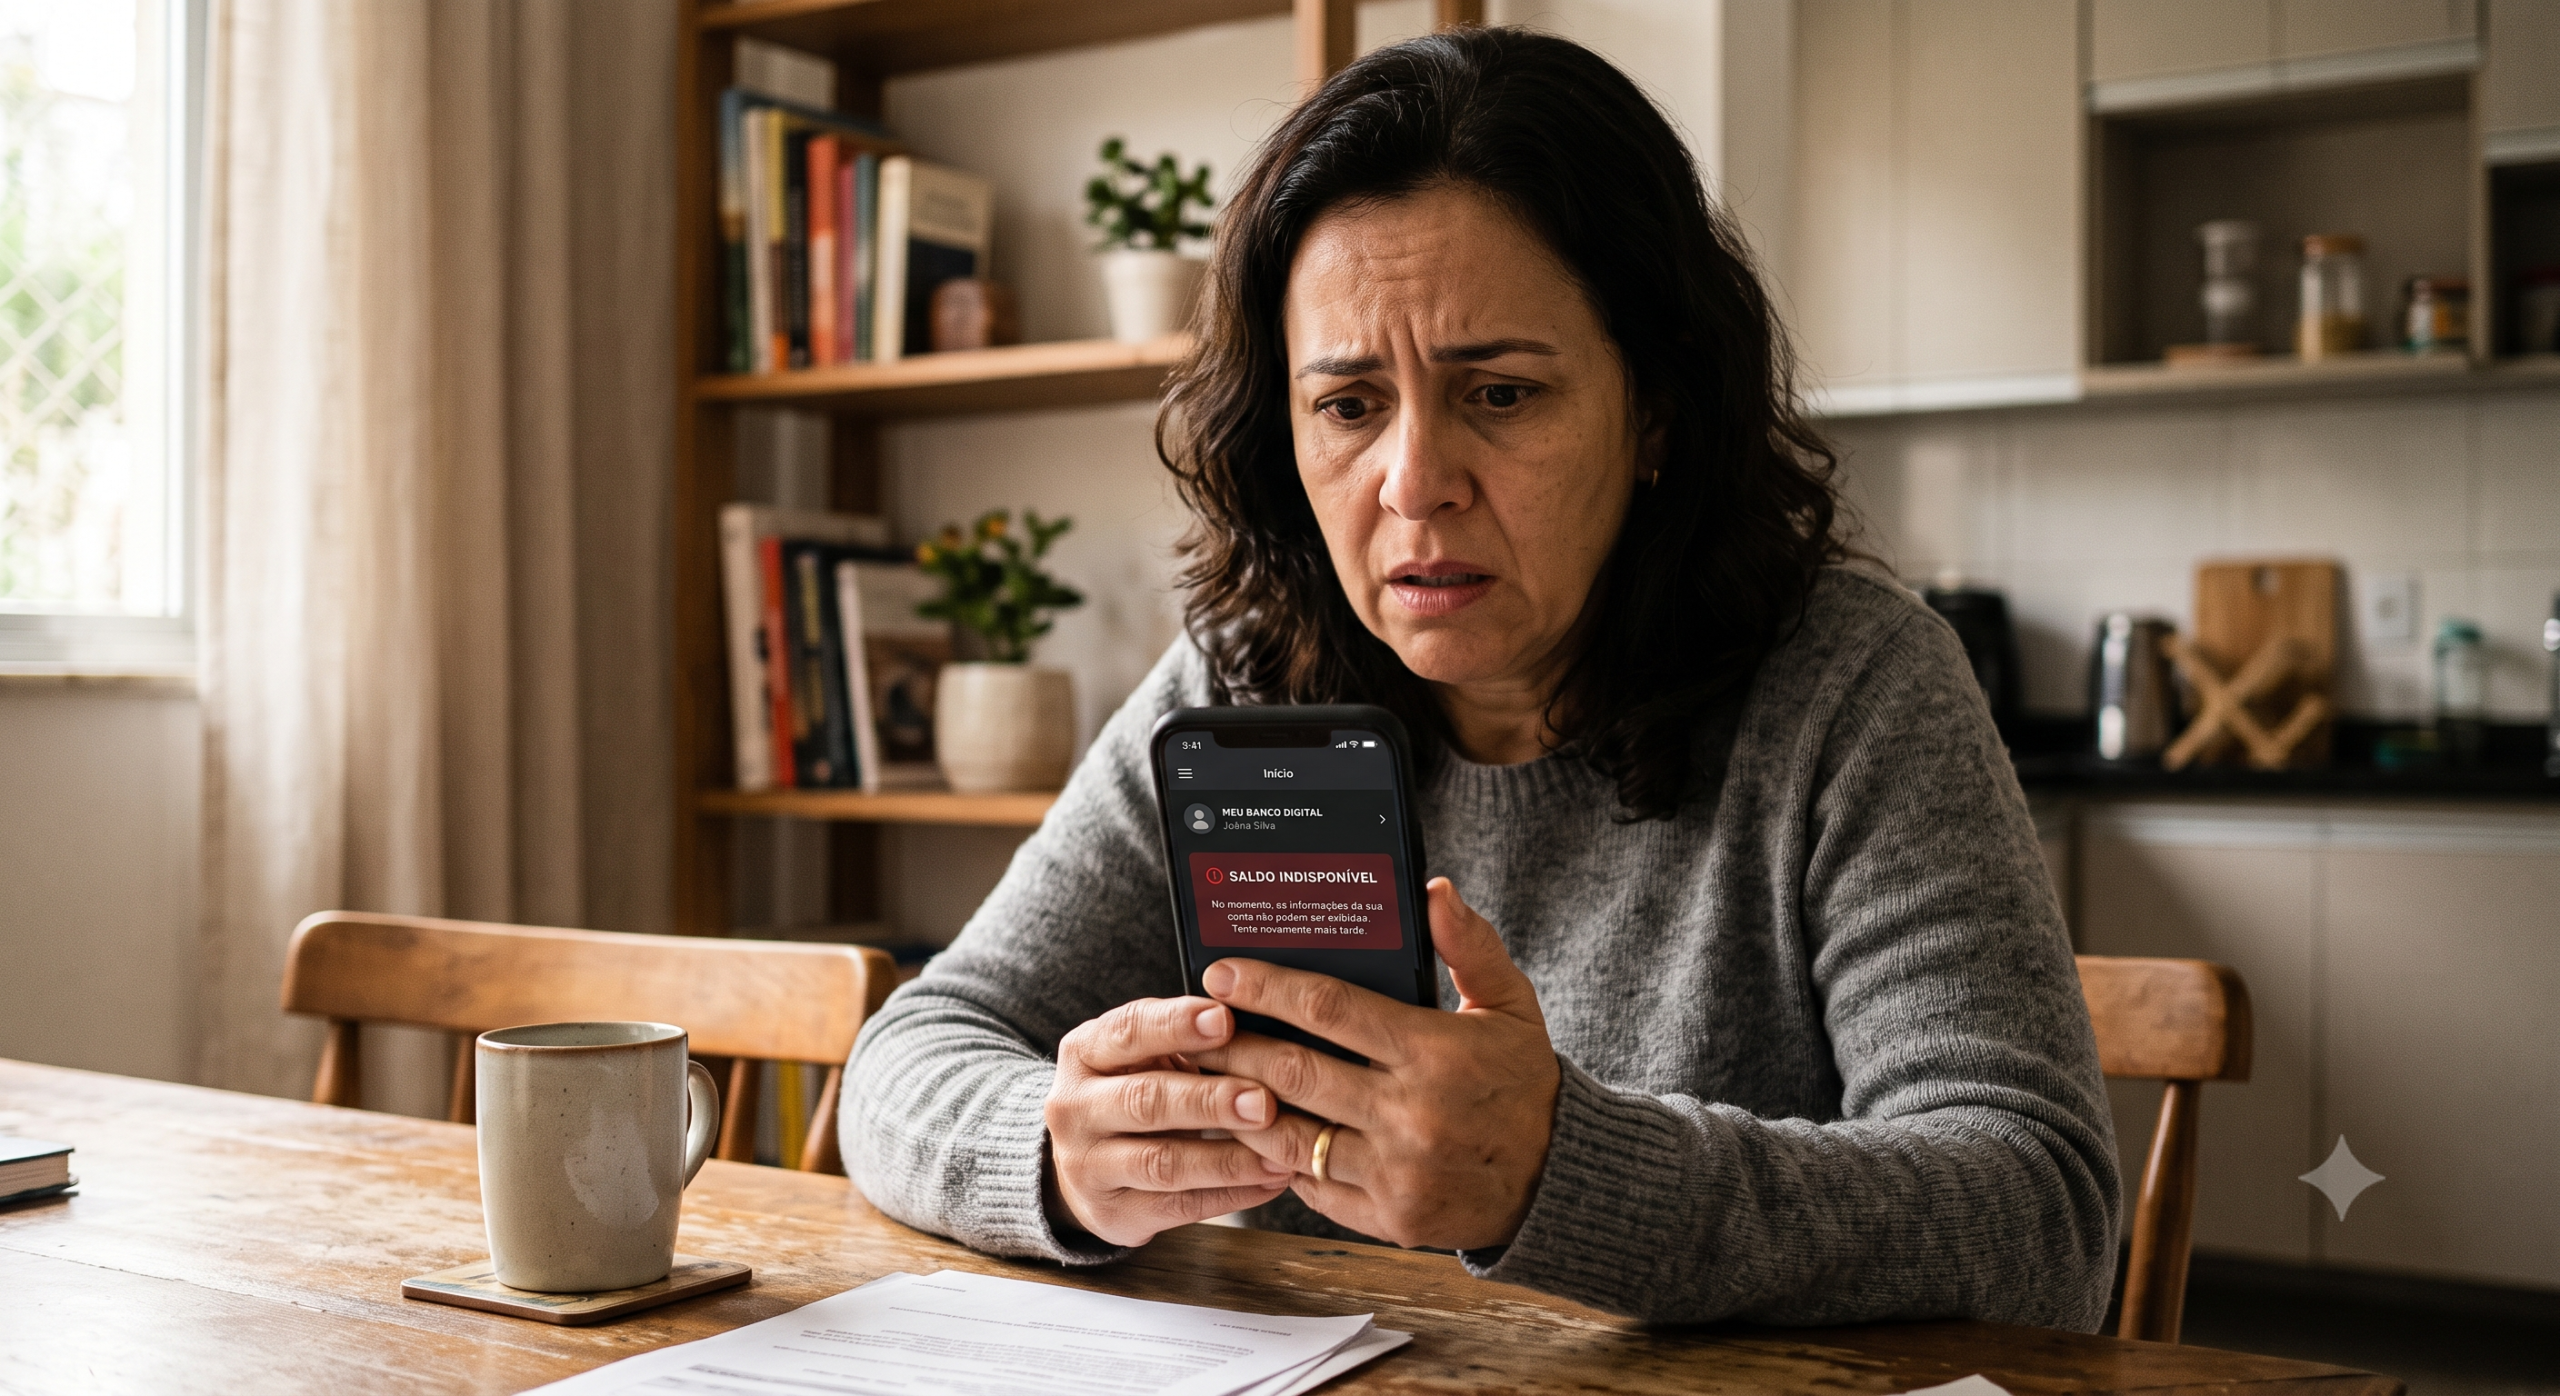
Você foi pagar o mercado e o cartão foi recusado. Tentou fazer um Pix e o aplicativo travou. Ligou para o banco e ouviu aquela frase que gela a espinha: “sua conta está bloqueada por ordem judicial”.
Se você chegou até aqui nessa situação, respira. Eu sei que a sensação é de chão sumindo — principalmente quando o salário acabou de cair, o aluguel vence amanhã e ninguém te avisou de nada. Mas existe caminho, e ele é mais curto do que você imagina. Neste guia, vou te explicar em português claro por que sua conta corrente foi bloqueada judicialmente, o que fazer nas próximas 48 horas e quais são as defesas que a lei coloca na sua mão.
Um aviso desde já: existe um prazo de cinco dias previsto no Código de Processo Civil que quase ninguém conhece e que é, disparado, o caminho mais rápido e barato para recuperar o seu dinheiro. Vou explicar ele em detalhe mais adiante.
Primeiro de tudo: conta bloqueada não é dinheiro perdido
Vamos começar desfazendo o pior medo. Quando a Justiça bloqueia sua conta, o dinheiro não foi transferido para ninguém. Ele continua lá, no seu CPF, apenas “congelado” — indisponível para você movimentar até que o juiz decida o que fazer com ele.
Pense num cofre com duas chaves: você tem uma, o juiz tem a outra. Enquanto o juiz não girar a chave dele, ninguém abre. E é exatamente por isso que existe uma janela de tempo para você reagir antes que a transferência para o credor aconteça.
O problema é que essa janela é curta. Cada dia parado é um dia a menos de defesa.
O que significa “conta bloqueada judicialmente”?
O bloqueio judicial — também chamado de penhora online — acontece quando um juiz determina que os valores existentes nas suas contas bancárias fiquem indisponíveis para garantir o pagamento de uma dívida cobrada em um processo.
Não é o banco que decidiu. Não é uma falha do sistema. É uma ordem judicial, cumprida obrigatoriamente pela instituição financeira.
O motivo por trás disso está no artigo 835, inciso I, do Código de Processo Civil: na fila da penhora, dinheiro vem em primeiro lugar. Faz sentido, aliás. Dinheiro não precisa de avaliação, não precisa de leilão, não precisa de comprador. É o bem mais fácil de transformar em pagamento — e por isso é o primeiro alvo de qualquer execução.
SISBAJUD: o sistema que bloqueia sua conta em minutos
O bloqueio é feito pelo SISBAJUD (Sistema de Busca de Ativos do Poder Judiciário), que substituiu o antigo BacenJud em 2020. Ele conecta os juízes diretamente ao Banco Central, que por sua vez conversa com todos os bancos e instituições de pagamento do país.
Traduzindo: quando o juiz aperta o botão, a ordem vai simultaneamente para Banco do Brasil, Caixa, Itaú, Bradesco, Santander, Nubank, Inter, PicPay, Mercado Pago — todos. Se você tem saldo em qualquer um deles, ele é localizado e travado.
O sistema também tem um recurso apelidado de “teimosinha”: a ordem de bloqueio é repetida automaticamente, dia após dia, até atingir o valor da dívida. Ou seja, se hoje sua conta estava zerada e amanhã cair um depósito, ele pode ser capturado no mesmo instante.
E aqui está o ponto crítico que quase ninguém entende: o SISBAJUD não sabe de onde veio o seu dinheiro. Ele não distingue salário de poupança, aposentadoria de rendimento de investimento. Ele vê saldo e bloqueia. A separação entre o que pode e o que não pode ser bloqueado só acontece depois — e só se você pedir.
Bloqueio judicial x bloqueio pelo banco: não confunda
Nem todo bloqueio é judicial, e essa diferença muda completamente o que você deve fazer.
Bloqueio judicial: vem de uma ordem do juiz, dentro de um processo. Só sai com decisão judicial. É o tema deste artigo.
Bloqueio administrativo (feito pelo próprio banco): o banco trava a conta por conta própria — suspeita de fraude, recebimento de valor apontado como golpe, cadastro desatualizado, movimentação atípica em relação ao seu perfil, exigência de compliance. Esse tipo se resolve, na maioria das vezes, direto com a instituição, no SAC, na ouvidoria ou no Banco Central. Se o banco não resolver, aí sim cabe ação judicial contra ele — inclusive com pedido de indenização, quando o bloqueio foi abusivo ou prolongado sem justificativa.
Como saber qual é o seu caso? Simples: pergunte ao banco e exija a informação por escrito. Se for judicial, o banco é obrigado a informar o número do processo, a vara e o valor bloqueado. Se ele não souber dizer o processo, provavelmente o bloqueio não é judicial.
Por que bloquearam minha conta sem me avisar?
Essa é a pergunta que mais aparece, e a resposta incomoda: a lei permite.
O bloqueio é feito “sem dar ciência prévia ao executado”, nas palavras do próprio artigo 854 do CPC. A lógica é evitar que a pessoa, ao saber que vai ser bloqueada, esvazie a conta na véspera. É uma medida de surpresa por definição.
Só que muita gente é pega de surpresa por um motivo bem menos nobre: nunca soube que existia um processo. Isso acontece o tempo todo quando:
- a citação foi enviada para um endereço antigo;
- a dívida foi vendida para uma empresa de cobrança e cobrada em nome dela;
- houve citação por edital, publicada em diário oficial que ninguém lê;
- alguém usou seu CPF (fraude) e a cobrança chegou até você;
- a dívida é de uma empresa da qual você é sócio e a execução foi redirecionada.
As causas mais comuns de bloqueio de conta corrente são dívidas bancárias (empréstimo, financiamento, cheque especial, cartão), execuções fiscais (IPTU, ISS, tributos estaduais e federais), condomínio atrasado, aluguel, pensão alimentícia, dívidas trabalhistas e cobranças de fornecedores.
Descobrir qual dessas é a sua é o primeiro passo real da defesa. Sem isso, não existe petição possível.
O que fazer nas primeiras 48 horas: passo a passo
Passo 1 — Documente o bloqueio agora
Antes de qualquer coisa, tire print. Salve em PDF o extrato mostrando o saldo bloqueado, com data, horário e valor. Faça isso em todas as contas afetadas, inclusive as digitais.
Parece burocracia inútil, mas esse print vira prova. E prova é o que sustenta qualquer pedido de desbloqueio.
Passo 2 — Descubra o número do processo
Ligue para o banco e peça: número do processo, nome da vara, comarca e valor bloqueado. É seu direito receber essa informação.
Com o número em mãos, você consulta o andamento direto no portal do tribunal — o e-SAJ do TJSP, se for Justiça Estadual em São Paulo, o portal do TRT da 15ª Região, se for trabalhista, ou o sistema da Justiça Federal, se for tributo federal. Você também pode consultar processos pelo seu CPF nesses mesmos portais.
Aqui vale um alerta importante: consulte todas as esferas. É comum a pessoa descobrir um processo estadual e ficar sossegada, quando na verdade existe também uma execução fiscal correndo em paralelo.
Passo 3 — Junte os documentos que provam a origem do dinheiro
Esse é o passo que decide o jogo. Se o dinheiro bloqueado tem natureza protegida por lei, você precisa provar — o juiz não vai adivinhar.
Separe:
- holerites ou contracheques dos últimos três meses;
- extrato bancário mostrando a entrada do salário, com o nome do empregador;
- carta de concessão do INSS, se for aposentadoria ou pensão;
- comprovante de recebimento de benefício social;
- notas fiscais e contratos, se você é autônomo ou MEI e o valor é fruto do seu trabalho;
- comprovantes de despesas essenciais: aluguel, condomínio, escola, plano de saúde, remédios de uso contínuo;
- extrato da poupança, se o valor estava lá aplicado.
Quanto mais clara a origem, mais forte o pedido.
Passo 4 — Não faça essas três coisas
Não tente esvaziar outras contas. Movimentar patrimônio para escapar de execução pode ser enquadrado como fraude à execução e piora muito a sua situação processual.
Não pague a dívida por impulso. Sim, você leu certo. Antes de pagar, é preciso conferir se aquele valor está correto, se a dívida não está prescrita, se não há cobrança em duplicidade e se os juros aplicados são legais. Muita gente paga uma dívida que já não podia mais ser cobrada — e depois não tem como reaver.
Não espere a intimação chegar. Muita gente pensa “ainda não fui intimado oficialmente, então tenho tempo”. É o contrário: o bloqueio já aconteceu, e o relógio do seu prazo de defesa começa exatamente quando a intimação sai. Cada dia esperando é um dia a menos para reunir documentos.
O prazo de 5 dias que quase ninguém conhece
Agora, a informação mais valiosa deste artigo.
O artigo 854, §3º, do Código de Processo Civil dá ao devedor um prazo de cinco dias, contados da intimação do bloqueio, para apresentar uma manifestação simples demonstrando duas coisas:
- que os valores bloqueados são impenhoráveis; ou
- que sobrou indisponibilidade excessiva — ou seja, bloquearam mais do que a dívida.
Repare no que isso significa na prática. Você não precisa entrar com uma ação nova. Não precisa garantir o juízo. Não precisa pagar custas de uma nova demanda. É uma petição dentro do processo que já existe.
E o §4º do mesmo artigo determina que, acolhida a manifestação, o juiz determine o cancelamento do bloqueio em até 24 horas. É o caminho mais rápido que o sistema oferece.
O problema? O prazo é curto e a maioria das pessoas ainda está tentando entender o que aconteceu quando ele começa a correr. Perdido esse prazo, você não fica sem defesa — mas passa a depender de caminhos mais longos, que veremos adiante.
Se sua conta acabou de ser bloqueada, essa é a sua janela. Use.
Que dinheiro não pode ser bloqueado?
O artigo 833 do CPC lista os valores impenhoráveis. Os que mais aparecem em bloqueios de conta corrente:
- salários, vencimentos, proventos de aposentadoria, pensões e verbas de natureza alimentar (inciso IV);
- ganhos de trabalhador autônomo e honorários de profissional liberal;
- valores em caderneta de poupança até 40 salários mínimos (inciso X);
- seguro de vida;
- recursos de programas sociais e benefícios assistenciais;
- valores recebidos a título de indenização por seguro de acidente.
Só que existe uma nuance importantíssima aqui, que a maior parte dos conteúdos sobre o tema simplesmente ignora.
A polêmica do salário: o que o STJ realmente decidiu
Você provavelmente já leu por aí que “salário nunca pode ser penhorado”. Isso não é mais verdade de forma absoluta.
Em 2023, a Corte Especial do Superior Tribunal de Justiça julgou os Embargos de Divergência no REsp 1.874.222/DF e firmou entendimento de que a impenhorabilidade salarial pode ser relativizada — inclusive para dívidas que não são de pensão alimentícia e mesmo quando a renda é inferior a 50 salários mínimos —, desde que preservado o mínimo existencial, isto é, o valor necessário à subsistência digna do devedor e da família dele.
Na prática, tribunais de todo o país passaram a admitir penhora de percentuais que variam bastante de caso para caso, normalmente entre 5% e 30% da remuneração líquida.
E há um capítulo ainda em aberto: o STJ afetou o Tema Repetitivo 1.230 justamente para uniformizar esses critérios. Até a publicação deste artigo, o julgamento seguia em curso, sem tese definitiva proclamada — o que significa que a orientação aplicável continua sendo a análise caso a caso do EREsp 1.874.222/DF. Vale acompanhar, porque a tese, quando fixada, será vinculante para todos os tribunais.
O que isso muda para você? Muda tudo na estratégia. Não basta dizer “é salário, libera”. É preciso demonstrar concretamente que a retenção compromete a sua subsistência: quanto você ganha, quantas pessoas dependem de você, quais são suas despesas fixas e essenciais. É um trabalho de prova, não de retórica.
Poupança até 40 salários mínimos
Esse é dos pedidos mais eficazes e menos usados. Valor depositado em caderneta de poupança é impenhorável até o limite de 40 salários mínimos — e a proteção vale mesmo que o dinheiro não tenha origem salarial.
Se o valor bloqueado estava numa poupança dentro desse teto, o pedido de desbloqueio costuma ser bastante objetivo.
Excesso de bloqueio
Como o SISBAJUD trabalha com margem e replica ordens em vários bancos, é muito comum que o total bloqueado supere a dívida. Se você deve R$ 20 mil e travaram R$ 60 mil espalhados em três instituições, o excedente deve ser liberado.
Esse pedido tem uma vantagem: ele não discute o mérito da dívida, é praticamente aritmética. Costuma ser dos mais rápidos a serem apreciados.
Como desbloquear na prática: os caminhos jurídicos
Não existe uma fórmula única. A escolha depende do tipo de processo, da origem do dinheiro e do que aconteceu antes do bloqueio.
Manifestação do art. 854, §3º
Já explicada acima. É a via preferencial quando o argumento é impenhorabilidade ou excesso e o prazo de cinco dias ainda está aberto. Simples, rápida, dentro do próprio processo.
Impugnação ou exceção de pré-executividade
Quando o problema não é a origem do dinheiro, mas a própria cobrança. Serve para apontar vícios que o juiz pode reconhecer de imediato, sem precisar de produção de provas: dívida prescrita, valor cobrado em duplicidade, ausência de citação válida, cobrança contra quem não é o devedor, erro na certidão de dívida ativa.
A grande vantagem é que não exige garantia do juízo.
Embargos à execução
Aqui vai uma correção necessária, porque circula muita informação errada sobre isso na internet: no processo civil comum, os embargos à execução não dependem de garantia do juízo. O artigo 914 do CPC é claro nesse sentido. O que exige garantia é a atribuição de efeito suspensivo aos embargos.
A regra de “garantir para embargar” existe, sim, mas na execução fiscal (Lei 6.830/80) e, com regras próprias, na execução trabalhista. Confundir uma coisa com a outra faz gente desistir de uma defesa que tinha direito de apresentar.
Os embargos servem para discutir o mérito: você não deve, já pagou, o valor está inflado por juros abusivos, o contrato tem cláusulas ilegais.
Substituição da penhora
Se o juiz não libera o dinheiro, existe a alternativa de oferecer outra garantia no lugar dele — seguro-garantia judicial, fiança bancária ou penhora de um bem. O CPC equipara fiança bancária e seguro-garantia a dinheiro, desde que em valor não inferior ao débito acrescido de 30%.
É uma saída muito usada por empresas que precisam do caixa para operar, mas também funciona para pessoa física com patrimônio disponível.
Acordo com o credor
Nada impede negociar em paralelo. Em muitos casos, um parcelamento bem construído libera parte do valor bloqueado imediatamente, sem esperar decisão judicial. O importante é negociar com o processo lido e a dívida conferida — nunca no susto.
Quanto tempo demora para desbloquear a conta?
Depende de três fatores: o tipo de pedido, a clareza da prova e o volume de trabalho da vara.
Pedidos com prova documental muito clara — poupança dentro do limite legal, excesso evidente de bloqueio, aposentadoria comprovada por carta de concessão — costumam ser apreciados em poucos dias, com o próprio CPC prevendo o cancelamento em 24 horas após o acolhimento.
Pedidos que exigem análise mais aprofundada, como demonstrar comprometimento do mínimo existencial, naturalmente levam mais tempo. E se houver necessidade de recorrer ao tribunal, o horizonte se estende para algumas semanas.
Não existe prazo garantido — e desconfie de quem prometer um. O que existe é uma relação direta e comprovável entre rapidez na ação e qualidade do resultado. Quanto antes o pedido for protocolado com documentação completa, melhor.
Bloqueio de conta de empresa: o que muda
Se o bloqueio atingiu o CNPJ, os efeitos se multiplicam: folha de pagamento, fornecedores, tributos correntes, cheques. Uma semana de conta travada pode desorganizar meses de operação.
A boa notícia é que a jurisprudência reconhece que valores destinados ao pagamento de salários de funcionários têm natureza alimentar e podem ser protegidos. O mesmo raciocínio é aplicado, em muitos casos, ao capital de giro essencial à continuidade da atividade — sob o argumento de que uma execução que quebra a empresa não beneficia nem o credor.
Sócio também precisa ficar atento: em regra, dívida do CNPJ não atinge conta pessoal. Mas se houver desconsideração da personalidade jurídica reconhecida no processo — por confusão patrimonial ou desvio de finalidade —, as contas dos sócios entram na mira. É mais um motivo para acompanhar de perto o andamento processual em vez de esperar a próxima surpresa.
E se o bloqueio foi indevido?
Existem situações em que o bloqueio não deveria ter acontecido: dívida já quitada, homônimo (outra pessoa com nome parecido), CPF usado em fraude, cobrança já extinta.
Nesses casos, além do desbloqueio, é possível discutir responsabilidade de quem deu causa ao erro. Se um credor cobrou dívida já paga e provocou o bloqueio, há espaço para pleitear reparação pelos prejuízos causados. Se o bloqueio foi administrativo e o banco manteve a conta travada sem justificativa razoável, a discussão se dirige à instituição financeira.
Cada situação tem particularidades, e a análise depende de documentos. Mas fica o registro: erro de terceiro que trava a sua vida financeira não é algo que você tenha que simplesmente engolir.
Bloqueio judicial em Jundiaí: onde corre o seu processo
Se você mora em Jundiaí e teve a conta bloqueada, o processo pode estar tramitando em lugares diferentes conforme a natureza da dívida.
Dívidas civis em geral — banco, cartão, condomínio, aluguel, prestador de serviço — normalmente correm nas varas cíveis da Comarca de Jundiaí, no Fórum local, dentro do Tribunal de Justiça de São Paulo. Cobranças trabalhistas correm nas Varas do Trabalho de Jundiaí, vinculadas ao TRT da 15ª Região. Execuções fiscais municipais também ficam na comarca; tributos federais, na Justiça Federal.
Vale lembrar que morar em Jundiaí não significa que o processo esteja em Jundiaí. Contratos bancários frequentemente elegem foro em outra comarca, e execuções fiscais seguem o domicílio do credor tributário. Já atendemos casos de moradores de Jundiaí, Várzea Paulista, Campo Limpo Paulista, Itupeva, Louveira, Cabreúva, Jarinu e Vinhedo com processos correndo em São Paulo, Campinas e até em outros estados.
A boa notícia é que isso não é obstáculo. Com processo eletrônico, a defesa é protocolada de onde estiver — o que importa é a rapidez e a qualidade técnica do pedido, não a distância física do fórum.
Como evitar um novo bloqueio
Conseguir o desbloqueio não encerra a história. Se a dívida continua em execução e a “teimosinha” está ativa, o próximo depósito pode ser capturado.
Algumas medidas práticas ajudam:
- Resolva a causa, não só o sintoma. Discutir ou negociar a dívida é o que efetivamente encerra o risco.
- Mantenha seu endereço atualizado nos cadastros de bancos, cartórios e órgãos públicos. Boa parte das surpresas nasce de citação que não chegou.
- Consulte seu CPF periodicamente nos portais dos tribunais. Processo descoberto no início custa muito menos do que processo descoberto no bloqueio.
- Se recebeu carta de cobrança judicial, não ignore. Aquele papel que você guardou na gaveta costuma ser o aviso que antecede o bloqueio.
- Cuidado com contas conjuntas. Se a conta é compartilhada e apenas um dos titulares é devedor, a defesa precisa demonstrar a titularidade dos valores para proteger a parte de quem não deve nada.
Se quiser se aprofundar em dívidas bancárias e negociação, veja também nossos conteúdos sobre superendividamento e revisão de contratos bancários, e o material informativo do portal Quando Tenho Direito.
Perguntas frequentes sobre conta bloqueada judicialmente
Posso abrir conta em outro banco enquanto a minha está bloqueada? Legalmente, sim — não existe proibição de manter conta em outra instituição. Mas atenção: se ficar demonstrado que a abertura teve como finalidade ocultar recursos da execução, isso pode ser interpretado como fraude à execução. Além disso, com a “teimosinha” ativa, a conta nova também pode ser alcançada. Abrir uma conta operacional para sobreviver é uma coisa; usá-la para esconder dinheiro é outra bem diferente.
Bloquearam meu salário. Isso não é ilegal? O bloqueio inicial acontece porque o sistema não identifica a origem do dinheiro. Salário tem proteção legal, mas, como explicamos acima, o STJ passou a admitir a relativização dessa proteção em certos casos, desde que preservado o mínimo existencial. O caminho é apresentar o pedido de liberação com prova documental da natureza salarial e da sua situação financeira. Não é automático.
Se eu pagar a dívida, a conta desbloqueia na hora? Não. É preciso pagar e juntar o comprovante no processo, para que o juiz determine a liberação. O desbloqueio nunca acontece sozinho: sempre depende de decisão judicial. Por isso, antes de pagar, vale conferir se o valor cobrado está correto.
Bloquearam mais do que eu devo. O que faço? Você pode pedir a liberação imediata do excedente com base no artigo 854, §3º, inciso II, do CPC. É um dos pedidos mais objetivos que existem, porque envolve basicamente comparar números.
Recebi valores de pensão alimentícia e bloquearam. Tem como liberar? Pensão alimentícia recebida é verba de natureza alimentar e goza de proteção. O caminho é comprovar a origem dos valores — decisão judicial que fixou a pensão, extrato mostrando os depósitos — no pedido de desbloqueio.
A conta é conjunta e a dívida é do outro titular. Meu dinheiro pode ser bloqueado? Na prática, o sistema bloqueia o saldo da conta sem separar titulares. Cabe à defesa demonstrar quanto daquele valor pertence a quem não é devedor, com extratos e comprovantes de origem, para pedir a liberação da parte que não pode responder pela dívida.
Quanto tempo o bloqueio pode durar? Não existe prazo automático de expiração. Os valores permanecem indisponíveis até que o juiz determine a liberação ou a transferência ao credor. Com a “teimosinha” ativa, novas ordens podem se repetir por meses. Por isso, esperar não é estratégia.
Preciso mesmo de advogado ou consigo resolver sozinho? Pedidos de desbloqueio são petições dentro de um processo judicial e exigem fundamentação técnica, prova documental organizada e conhecimento da jurisprudência aplicável. Um pedido genérico costuma ser indeferido — e o tempo perdido refazendo é justamente o tempo em que sua conta segue travada. A orientação profissional existe para que o pedido seja feito certo da primeira vez.
Conta bloqueada é urgência: fale com um advogado em Jundiaí
Se você teve a conta corrente bloqueada judicialmente, o que mais pesa contra você agora é o relógio. O prazo de cinco dias do artigo 854 do CPC está correndo, e cada dia sem ação é uma porta que se fecha.
A Ferreira Viana Advocacia, com sede em Jundiaí/SP e atendimento 100% digital em todo o Brasil, atua em direito bancário e em defesas de execução: pedidos de desbloqueio por impenhorabilidade, liberação de excesso de bloqueio, exceção de pré-executividade, embargos à execução e negociação de dívidas.
Nós analisamos o seu caso, identificamos qual é o processo, verificamos se o bloqueio foi feito dentro das regras e trabalhamos para buscar a liberação dos valores que a lei protege.
Fale com a gente agora:
💬 WhatsApp: (11) 96422-5382 📧 E-mail: [email protected] 🌐 Site: ferreiraviana.adv.br 📍 Jundiaí/SP — atendimento presencial e online para todo o Brasil
Tenha em mãos, se possível, o print do extrato com o bloqueio e o número do processo informado pelo banco. Com isso, a análise inicial já sai muito mais rápida.
Este conteúdo tem finalidade informativa e não substitui a análise individualizada do seu caso por um advogado. Cada bloqueio judicial tem particularidades que só podem ser avaliadas com o exame dos documentos e do processo.
Ferreira Viana Advocacia — OAB/SP 542.435 — Jundiaí/SP





